
🔍 先に結論
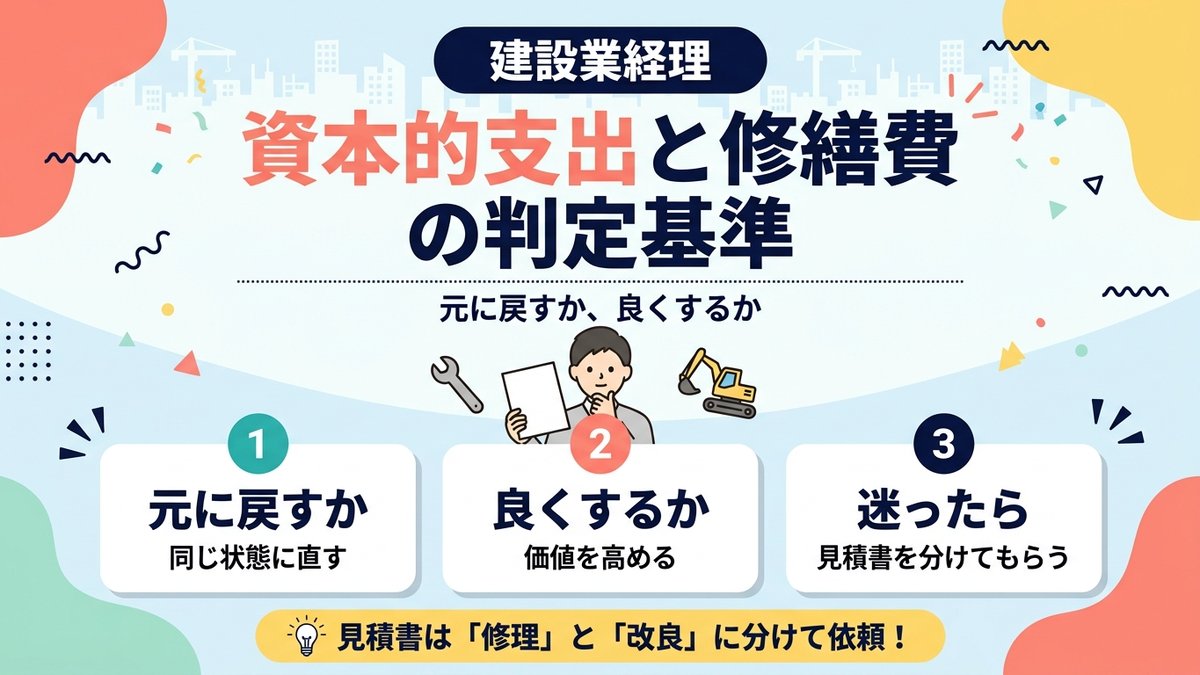
- 元に戻す・維持する支出は修繕費、価値を高める・寿命を延ばす支出は資本的支出(資産計上)
- 迷ったら国税庁の形式基準。20万円未満か、おおむね3年以内の周期なら修繕費
- はっきりしない金額は、60万円未満か前期末取得価額のおおむね10%以下なら修繕費
- 実務でいちばん効くのは、見積書の内訳を「修理」と「改良」に分けてもらうこと
資本的支出と修繕費で何が変わるのか
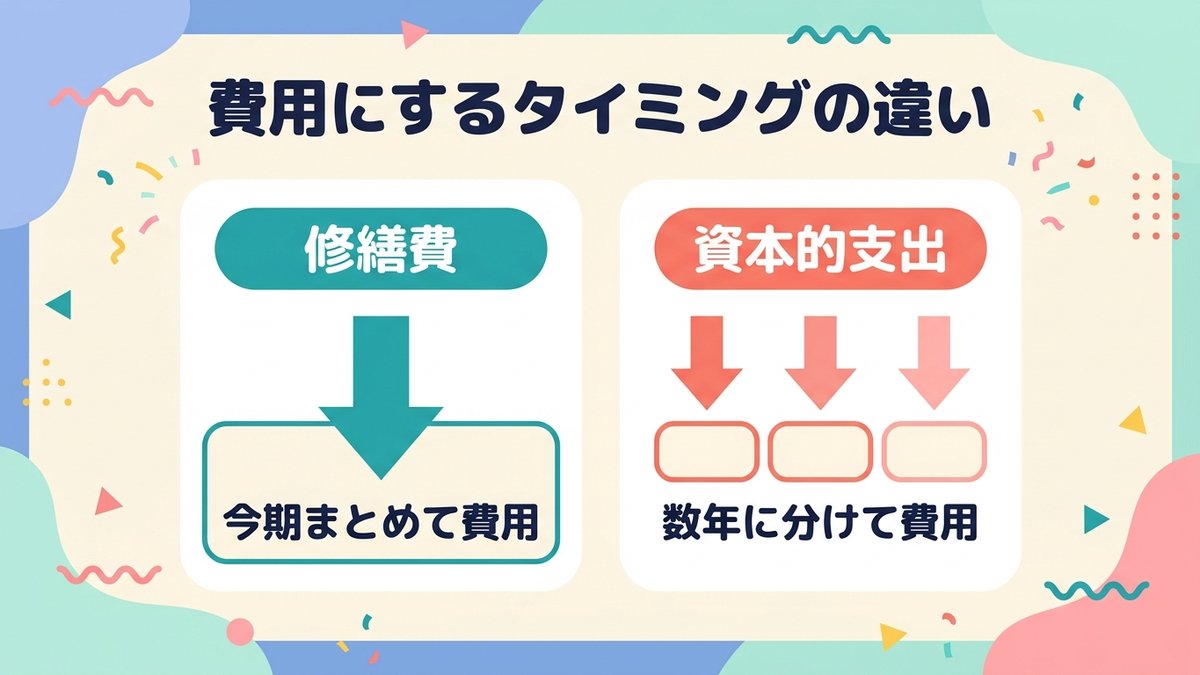
変わるのは、その期の利益と法人税です。修繕費なら支払った期にまとめて費用にできます。資本的支出なら固定資産に上乗せして、耐用年数にわたって少しずつ減価償却します。
修繕費は今期の費用、資本的支出は数年に分けて費用
重機に多額の修理代を払ったとします。修繕費なら今期の利益がその分減り、法人税も減ります。資本的支出なら今期の費用は減価償却の一部だけです。利益はあまり減らず、税金もあまり減りません。
だから税務調査では「修繕費にした支出が本当は資本的支出ではないか」を必ず見られます。費用を前倒しで落とすほど税金が減るからです。
| 項目 | 修繕費 | 資本的支出 |
|---|---|---|
| 支出の性質 | 元に戻す・通常の維持管理 | 価値を高める・使用可能期間を延ばす |
| 経理処理 | 支払った期の費用 | 固定資産に加算して減価償却 |
| 今期の利益 | 全額分だけ減る | 減価償却の分だけ減る |
| 今期の法人税 | 減りやすい | あまり減らない |
| 建設業での行き先 | 工事原価の経費、または一般管理費 | 機械装置・建物などの資産 |
建設業は工事原価にも影響する
現場で使う重機の修理代を修繕費にすれば、その期の工事原価に入ります。資本的支出なら、減価償却費として毎期少しずつ原価に配分する形です。どちらにするかで、現場ごとの粗利の見え方が変わります。

判定の考え方は「元に戻す」か「良くする」か
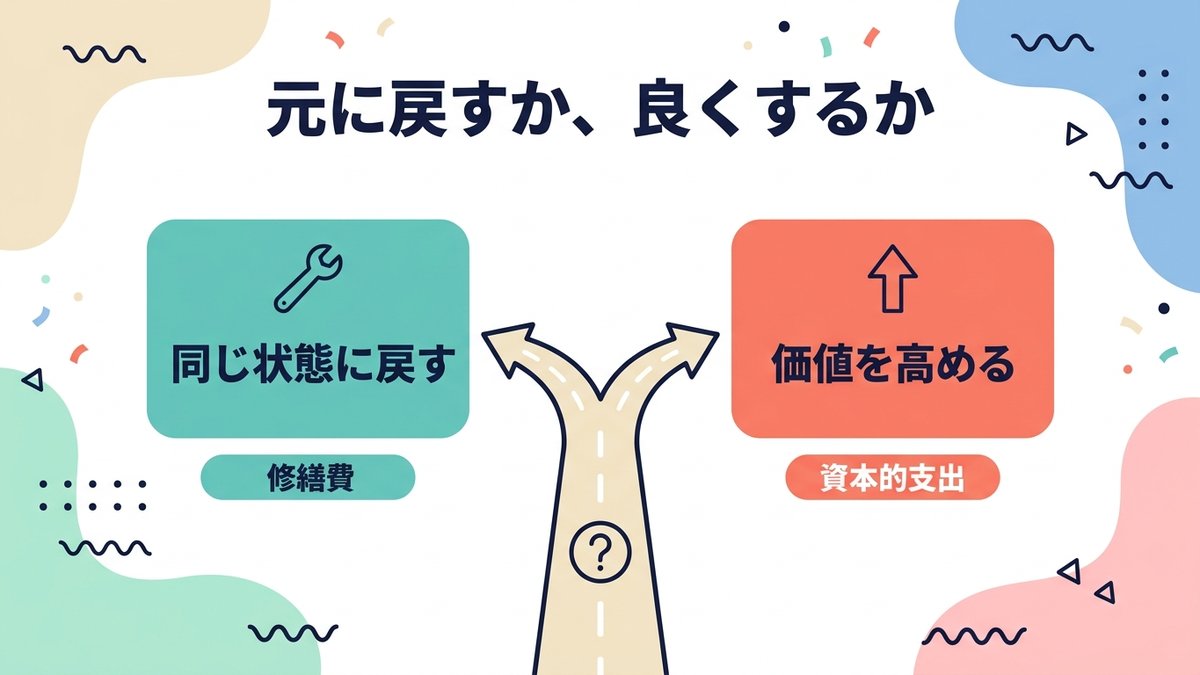
判定の軸は1つです。その支出が資産を「元の状態に戻す」ものか、「元より良くする」ものか。国税庁のタックスアンサーNo.5402の整理はこうです。
元に戻す・維持する → 修繕費
通常の維持管理のための支出と、壊れた部分を元の状態に戻すための支出は修繕費です。壊れた部品を同じグレードの部品に替える、塗装が剥げた壁を塗り直す、といった支出がここに入ります。
価値を高める・寿命を延ばす → 資本的支出
資産の価値を高める支出や、使用可能期間を延ばす支出は資本的支出です。法人税基本通達7-8-1では、次の3つが例として挙げられています。
- 建物に避難階段を付けるなど、物理的に付け加えた部分の費用
- 用途を変えるための改造・改装の費用
- 機械の部品を特に品質や性能の高いものに替えた場合、通常の取替え費用を超える部分
ポイントは「同じものに戻したか、上のグレードにしたか」です。私自身も最初のころ、「修理したら修繕費」と単純に考えていました。しかし修理のついでに性能の高い部品へ替えると、その上乗せ分は資本的支出です。請求書の品名だけでは判断できません。
国税庁が示す形式基準|数字で判定できるライン
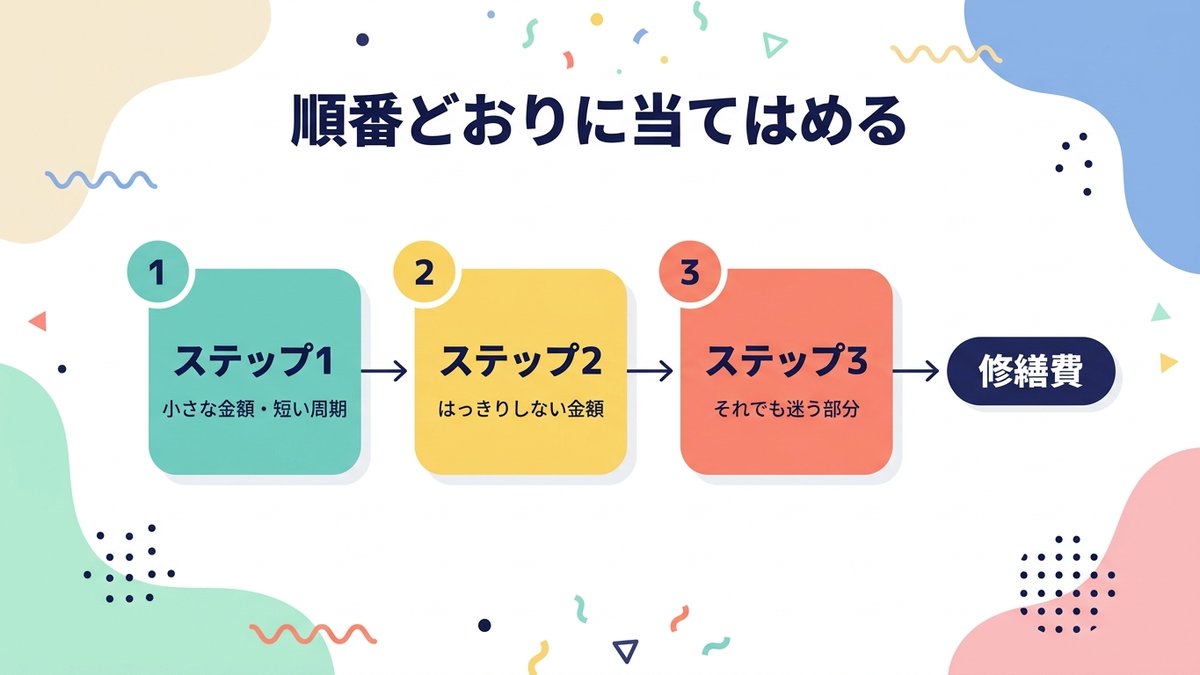
「元に戻すか良くするか」で決めきれない場合のために、国税庁は金額と周期の基準を用意しています。順番どおりに当てはめれば、ほとんどの支出は判定できます。出典は国税庁のタックスアンサーNo.5402と法人税基本通達7-8-3〜7-8-5です。
ステップ1|20万円未満、またはおおむね3年以内の周期なら修繕費
1つの修理・改良にかかった費用が20万円未満なら、修繕費として経理していれば内容を問わず修繕費にできます。おおむね3年以内の周期で行うことが過去の実績から明らかな修理・改良も同じです。「20万円」は、1つの計画で同じ固定資産に行う修理・改良の合計で見ます。ただし工事が2つ以上の事業年度にまたがるときは、事業年度ごとにかかった金額で判定します。
ステップ2|判定がはっきりしない金額は60万円未満、または取得価額のおおむね10%以下なら修繕費
資本的支出か修繕費かがはっきりしない金額は、次のどちらかに当てはまれば修繕費にできます。
- その金額が60万円未満
- その金額が、その固定資産の前期末における取得価額のおおむね10%相当額以下
この基準は「はっきりしない金額」にだけ使えます。「明らかに資本的支出」とわかる支出(エアコンの新設など)には使えません。
ステップ3|それでも決まらないなら30%基準
ステップ2でも判定できない金額は、その判定のつかない部分の金額の30%と、前期末取得価額の10%のいずれか少ない金額を修繕費にできます。残りが資本的支出です。支出額の全体に30%を掛けるのではありません。条件は、継続してこの方法で経理していること。今年だけ使う、という使い方はできません。ステップ1・2で決まるならそちらが先で、30%基準は決まらなかった残りに使います。
| 順番 | 基準 | 結果 |
|---|---|---|
| ステップ1 | 20万円未満、またはおおむね3年以内の周期 | 修繕費にできる |
| ステップ2 | 判定がはっきりしない金額が60万円未満、または前期末取得価額のおおむね10%以下 | 修繕費にできる |
| ステップ3 | それでも判定できない金額 | 判定のつかない部分の金額の30%と前期末取得価額の10%の少ないほうを修繕費(継続適用が条件) |
\工事別に原価を集計できる会計ソフトを選ぶなら/
建設業向け会計ソフトを比較する建設業の具体例で判定してみる
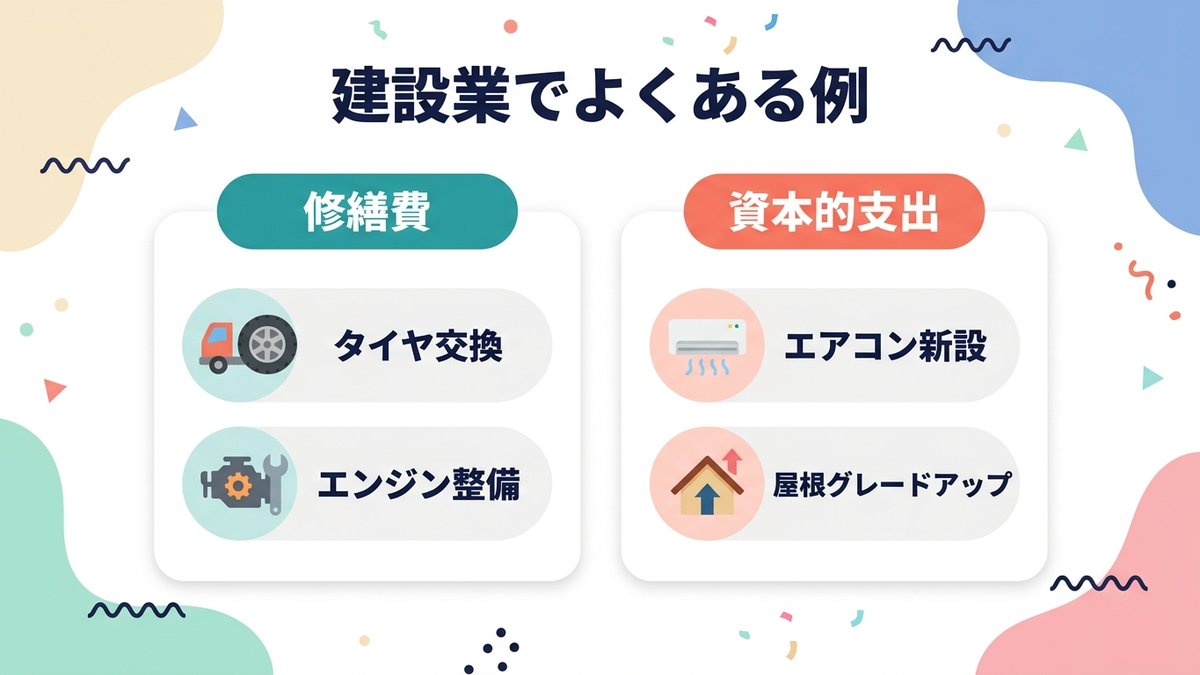
建設会社でよく出てくる6つの支出を判定します。どれも「元に戻したか、良くしたか」と「金額・周期」の2軸で見れば答えが出ます。最終判断は顧問税理士に確認してください。
重機のエンジンオーバーホール
元の性能に戻すための分解整備なら、修繕費が基本です。ただし出力の高いエンジンへ載せ替えたなら、通常の取替え費用を超える部分は資本的支出です。金額が大きくなりやすいので、はっきりしない金額は60万円未満か取得価額の10%以下かで判定します。
ダンプのタイヤ交換
修繕費です。タイヤは消耗部品で、同じ規格のものへ替えるのは通常の維持管理に当たります。数年ごとに交換している実績があれば、周期の基準にも当てはまります。
足場材の買い替え
これは修理ではなく、新しい資産の購入です。論点は「資産計上するか、少額で費用にするか」に変わります。国税庁のタックスアンサーNo.5403では、取得価額10万円未満の減価償却資産は、事業に使った年度で損金経理すれば全額を費用にできるとされています。いったん資産に計上したものを、翌期以降に費用へ落とすことはできません。貸付けに使う資産も原則として対象外です。判定は「通常1単位として取引される単位ごと」です。足場材のように組み合わせて使うものの単位の切り方は、顧問税理士に確認してください。
事務所の屋根の葺き替え
雨漏りを直すために同じ材質の屋根材で葺き替えるなら、修繕費が基本です。断熱材を新しく入れる、耐久性の高い屋根材にグレードアップする、という部分は資本的支出です。1回の工事に両方が混ざるのが普通なので、見積書で分けてもらいます。
現場事務所のエアコン設置
なかったものを新しく取り付けるので、修理ではなく資産の取得です。「物理的に付け加えた部分」に当たり、修繕費にはできません。10万円未満なら少額の減価償却資産として費用にできます。中小企業向けの特例もありますが、条件があるので顧問税理士に確認してください。
中古重機を買った直後の修理
ここは要注意です。買ってすぐの修理は「壊れたから直した」ではなく、「使える状態にするための支出」と見られます。国税庁のタックスアンサーNo.5404には、2段階の線があります。中古資産を使うための資本的支出が取得価額の50%を超えると、簡便法(短い耐用年数で償却する方法)が使えません。さらに再取得価額(同じものを新品で買う値段)の50%を超えると、法定耐用年数になります。修繕費で落とせないうえ、償却の期間まで延びるわけです。
私の会社でも、中古のバックホウを買った直後に足回りの修理が必要になったことがあります。請求書だけ見れば修理代でしたが、税理士さんから「これは取得価額の話になる」と指摘されました。それ以来、中古機を買う前に修理の見込み額を聞くようにしています。
判定に迷ったときの実務の落としどころ
「何をしたのか」を証明できる資料を、支払う前にそろえるのが実務のコツです。あとから集めるのは何倍も手間がかかります。
見積書の内訳を「修理」と「改良」に分けてもらう
いちばん効く対策です。「屋根工事一式」の見積書では判定できません。発注する時点で「元に戻す部分と、良くする部分を分けて書いてください」と業者に頼みます。分かれていれば、そのまま仕訳できます。
写真・修理報告書・交換周期の記録を残す
壊れた状態の写真、修理業者の作業報告書、部品の型番がわかる資料を残します。同じ部品に替えたことが証明できれば、修繕費の説明がつきます。「3年以内の周期」を使うなら、過去の交換日がわかる台帳も必要です。私は固定資産ごとに修理履歴のシートを作り、日付・内容・金額・請求書番号を書き足しています。
工事原価に入れるか、一般管理費にするか
修繕費と決まったあと、建設業ではもう1つ判断があります。「現場で使うものか、会社全体で使うものか」です。
- 現場で稼働する重機・ダンプの修理代 → 工事原価(機械等経費など)
- 現場事務所の設備 → 工事原価(仮設経費など)
- 本社事務所の屋根や設備 → 一般管理費
複数の現場で使う重機の修理代は、特定の現場に直接つけられません。機械経費としていったん集め、稼働日数などで各現場に配賦します。配賦の方法は会社でルールを決めておきます。
よくある質問
耐用年数が終わった重機の修理は、全部修繕費でいいですか?
いいえ。法人税基本通達7-8-9では、耐用年数を経過した資産の修理・改良も、一般の例により資本的支出と修繕費を区分するとされています。古い重機だからといって、自動的に修繕費にはなりません。
見積書が「一式」で、内訳がもらえないときは?
作業報告書や写真で「何をしたか」を残したうえで、形式基準(60万円未満・取得価額の10%以下・30%基準)で判定します。それでも決めきれない場合は、顧問税理士に相談してください。
台風で壊れた現場事務所の復旧費用はどうなりますか?
災害で被害を受けた資産を元の状態に戻す費用は修繕費です(法人税基本通達7-8-6)。区分がはっきりしない金額は、30%を修繕費とする処理が認められています。
\freee・マネーフォワード・弥生、建設業にはどれ?/
建設業向け会計ソフトの比較を見るまとめ|迷ったら「元に戻したか」と「金額・周期」の2軸で見る
- 判定は「元に戻したか、良くしたか」→「20万円・3年周期」→「60万円・10%」の順で当てはめる
- 中古重機を買った直後の修理は取得価額の話になるので、購入前に修理見込みを確認する
- 見積書の内訳を分けてもらい、写真と修理履歴を残す
次に修理の請求書が届いたら、仕訳を切る前に業者へ「これは元に戻す作業ですか、良くする作業ですか」と聞いてみてください。その一言で、判定に必要な情報の大半が手に入ります。返ってきた答えを請求書の余白に書き込んでから、仕訳を入力してください。税務の最終判断は顧問税理士へ確認しましょう。
以上、建設業7年目のおけいでした!