※本記事にはアフィリエイト広告が含まれています。

🔍 先に結論
- 財務分析第1問の配点は20点前後。時間をかけすぎない前提で、型に絞って練習する
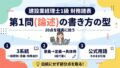
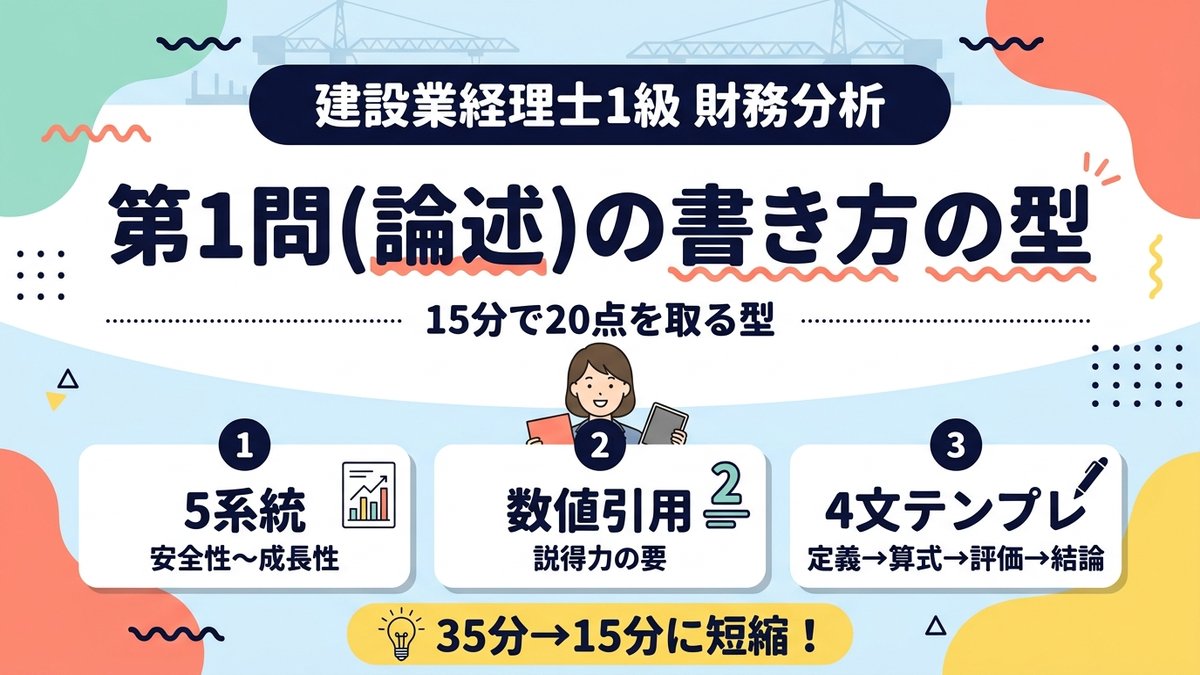
- 答案は安全性・収益性・活動性・生産性・成長性の5系統に分類できる
- 数値を具体的に引用することで説得力と得点力が上がる
- 基本の型は「結論→理由→数値」の3段構成。字数に余裕があれば総括を1文足す
📚 私が使っているテキスト
財務分析の5系統・各指標の使い分けを整理し直すのに、この財務分析版の過去問題集&テキストを何度も読み返しています。「結論→理由→数値」の型を身につけるための過去問演習パートが特に役立っています。

🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用している「簿記の教室メイプル」の該当講義です。財務分析 第52回 損益分岐点分析~計算の基本で分析の考え方を確認できます。この記事と合わせて視聴すると理解が深まります。
財務分析第1問の配点感覚(20点前後)
財務分析の第1問は、多くの回で20点前後という大きな配点がついています。これは試験全体(100点)の約2割にあたり、ここでどれだけ書けるかで合計点の見え方はかなり変わります(なお、公式には配点も採点基準も公表されていません)。とはいえ、だからといって論述に勉強時間を注ぎ込むべきだとは思っていません。論述の練習は学習時間のうち1〜2割程度にとどめて、その限られた時間でも確実に部分点を拾えるようにしておきたい、というのが私の考えです。
合格基準は正答率70%(試験の難易度により補正することがあります)とされているため、第1問だけで20点を落とすと、残りの第2〜5問(80点分)で70点、つまり約88%を取らなければ合格に届きません。逆に第1問で安定して得点できれば、他の設問で多少のミスがあっても合格ラインを維持しやすくなります。
私は最初、財務分析の論述を「なんとなく感想を書く問題」だと誤解していましたが、実は明確な採点基準がある構造化された問題だと過去問を通じて理解しました。
模範解答を並べて見比べると、毎回ほぼ同じ骨組みで書かれていることに気づきます。表現の違いはあっても、結論・理由・数値という要素がほとんどの回で入っている点は共通していました。この規則性に気づいてから、論述に対する苦手意識がかなり減りました。
5系統の答案パターン
財務分析の論述は、安全性・収益性・活動性・生産性・成長性という5つの分析視点のいずれか、または組み合わせで出題されます。過去問を解く中で、この5系統ごとに「よく使う指標」と「よく使う言い回し」をあらかじめ整理しておくと、本番で迷わず書き始められます。過去問を見返すと、単独の視点だけでなく、安全性と収益性を組み合わせて総合的に評価させる問題も見られます。
例えば安全性であれば自己資本比率や流動比率、収益性であれば完成工事高総利益率や総資本経常利益率といった具合です。いきなり全部を覚えようとすると続かないので、まずは系統ごとに軸となる指標を1つずつ決めるところから始めるのがおすすめです。
活動性は総資本回転率、生産性は付加価値率、成長性は完成工事高増減率といったように、系統ごとに代表的な指標を1つ決めておくと、答案の軸がぶれません。この1つずつが安定してきたら、各系統3つまで広げていくと対応できるテーマが増えます。私は最終形として5系統×3指標の一覧表を作り、通勤中に見返して指標名と計算式をセットで覚えるようにしています。
5系統のうち、私が特に苦手にしているのは生産性です。付加価値の考え方が他の指標より抽象的で、計算式を覚えても意味がすぐに結びつかないことがあります。この分野は過去問の解説を繰り返し読み、具体的な数値例を自分で作って計算する練習を重ねています。

数値引用の重要性
財務分析の論述で特に意識しているのは、抽象的な言葉だけで終わらせず、必ず具体的な数値を答案に盛り込むことです。「自己資本比率が高く安全性が高い」と書くだけでなく、「自己資本比率が45.2%であり、業界平均を上回ることから安全性が高いと判断できる」というように、計算した数値を根拠として文中に組み込むことで説得力が増します。
採点者は数値の裏付けがある答案とない答案を明確に区別すると考えられるため、私は必ず先に該当指標を計算してから、その数値を答案の中心に据えるようにしています。
数値は小数点第2位まで正確に書くよう心がけています。「約45%」のような曖昧な表現よりも「45.23%」と正確な数値を書く方が、計算過程まで理解している印象を与えられると考えているためです。
電卓での計算ミスがそのまま論述の説得力を下げてしまうこともあるため、指標を計算したら一度、桁数や単位に不自然な点がないかを確認する癖をつけています。財務分析は計算問題と論述問題が地続きになっているという意識を持つようになってから、両方の精度が一緒に上がってきたと感じています。
\ 論述の練習量を確保したい方へ /

短時間で仕上げる「結論→理由→数値」の型
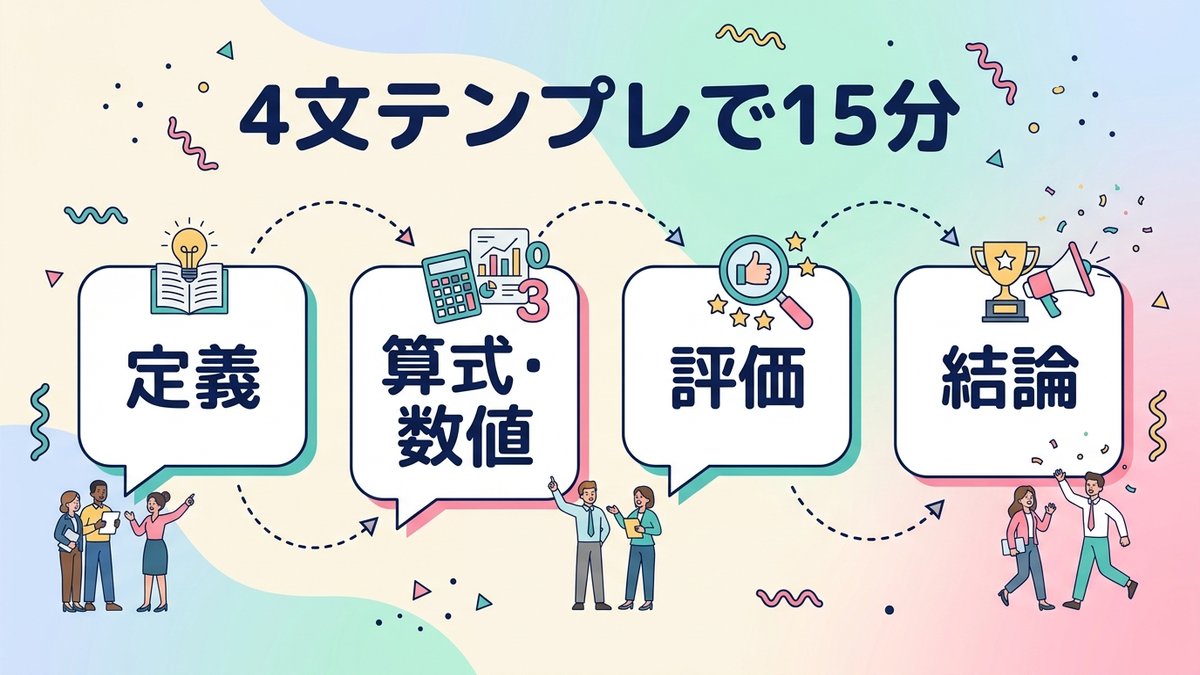
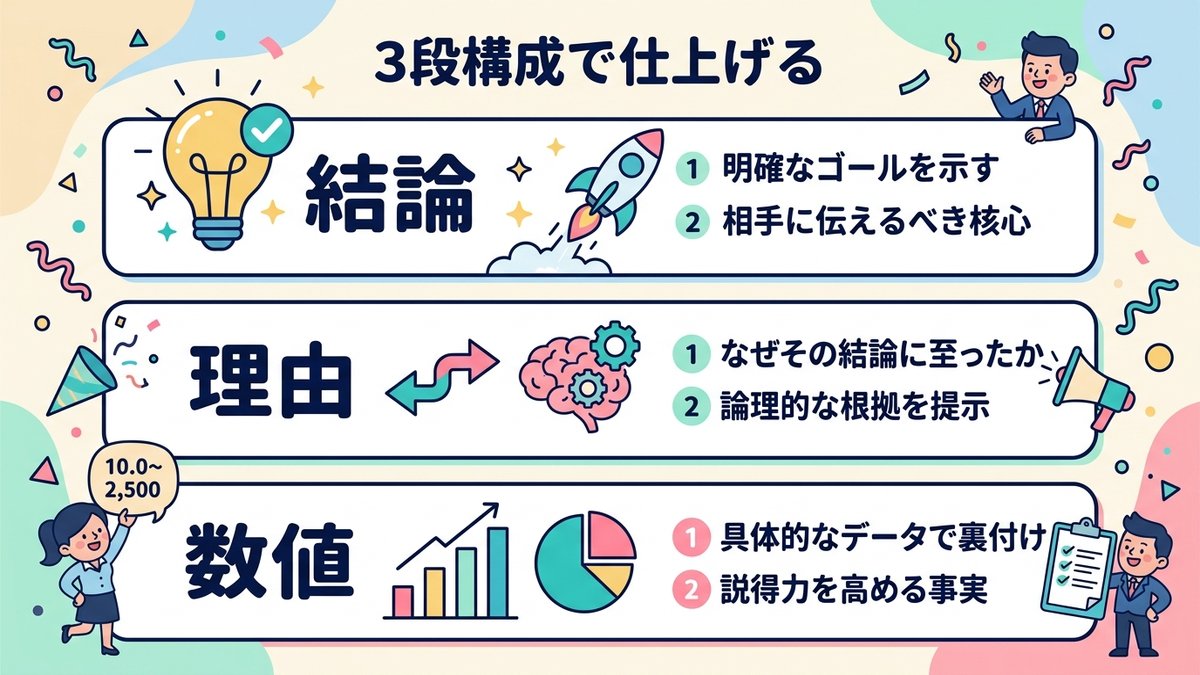
財務分析第1問は15分程度で仕上げたい問題なので、私は毎回同じ骨組みで書いています。基本は「結論→理由→数値」の3段構成です。1文目で結論(どの指標が良い・悪いか)、2文目でその理由、3文目で裏付けとなる具体的な数値。まずはこの3文が書ければ答案の形になります。この型を持っておくだけで、初めて見るテーマでも手が止まりにくくなりました。
そのうえで字数に余裕があれば、4文目として総括や今後の見通しを足します。さらに書けそうなら、業界平均や前期との比較を添えると答案の厚みが増します。あくまで基本は3段構成で、総括はあくまで上積みという位置づけです。
このテンプレートは、時間がない本番でこそ効果を発揮します。真っ白な状態から文章を組み立てようとすると迷いが生じますが、3段構成の型があれば、あとは数値と指標名を当てはめるだけで答案の骨組みができます。私は過去問演習のたびに、この3段構成で書く練習を繰り返しています。

財務諸表の論述と、何が同じで何が変わるのか
論述の骨格は科目が変わっても同じで、「結論→理由(定義)→建設業での例」の3ステップです。財務分析の「結論→理由→数値」は、この3ステップの財務分析版だと考えてください。3つ目の「建設業での例」が、財務分析では「自分で計算した数値」に置き換わるだけです。財務分析は与えられた財務データを使って現状を判断する問題なので、まず判断結果(結論)を先に示し、なぜそう判断できるのか(理由)を述べ、最後にその根拠となる数値を添える、という順番になります。
どの科目でも共通して大事なのは、1文目で必ず問いに答えることです。知っていることを全部書こうとして結論が後回しになると、時間切れで文章が中途半端に終わってしまいます。私は演習のたびに、3ステップ目に何を置く問題か(建設業での例なのか、計算した数値なのか)を最初に確認する習慣をつけています。
財務諸表を解いた直後に財務分析を解く週もあるのですが、以前は財務分析なのに用語の意義から長々と書き始めてしまい、後半で慌てて構成を組み直すという失敗をしました。用語の定義そのものを問われる設問では意義から入ることもありますが、財務分析の第1問は「どう判断したか」を聞かれる問題です。まずは結論から入る、と決めておくと迷いません。
書き出しで迷わないように、私は問題用紙の余白に「結論→理由→数値」と最初に書き込んでから解き始めるようにしています。ちょっとしたひと手間ですが、本番の緊張状態でも迷わず書き始められる安心材料になっています。
\ 独学サポート事務局で無料資料を確認 /
まとめ
財務分析第1問は配点20点前後の重要問題で、5系統の分析視点と「結論→理由→数値」の3段構成を押さえれば、短時間でも説得力のある答案が書けます。財務諸表の論述と骨格は同じで、3ステップ目が「計算した数値」に変わるだけだと意識して、数値の裏付けを添える練習を重ねていきましょう。残り23日、記述対策を仕上げていきます。
次の記事では、この論述の型を踏まえた上で、過去問の間違い直しをどう進めているかを詳しくお伝えします。論述だけでなく、計算問題の弱点も含めて仕分けていく実践的な方法です。