
私も、追加工事の請求書を出し忘れていて、半年ほどたってから気づいたことがあります。売上は増えているのに手元のお金が少ない時期も続きました。
同じ失敗をしないための仕組みを、順番にまとめました。
🔍 先に結論
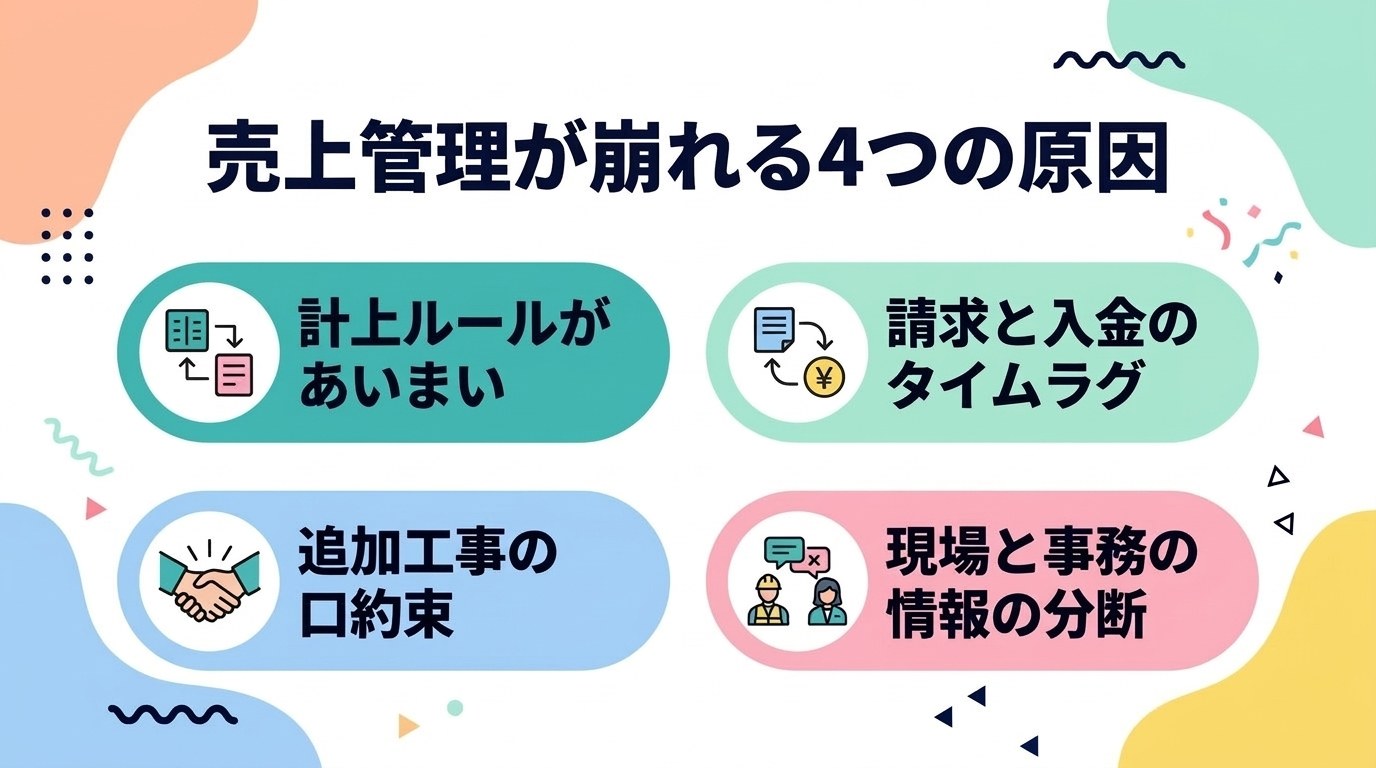
- 売上管理が崩れる原因は計上ルールのあいまいさ・請求と入金のタイムラグ・追加工事の口約束・現場と事務の情報の分断の4つ
- 対策は「人の注意」ではなく工事台帳・請求チェック日・入金予定表という仕組みで防ぐ
- 追加工事は即見積・即書面化。請求漏れがいちばん起きやすいところ
- 入金は予定日を過ぎたら翌日に確認・連絡する

建設業の売上管理が崩れる4つの原因
建設業は、請負契約・出来高請求・追加工事など、売上の流れが複雑です。
そのため、売上・請求・入金のどこかで漏れやズレが起きやすくなります。
ここでは「未回収」と「計上ミス」につながる原因にしぼります。売上管理の全体像(勘定科目や月次の流れ)は、建設業の売上管理をわかりやすく解説|工事別・月次で数字を把握する方法にまとめています。
① 売上を計上するルールがあいまい
建設業の売上の計上方法は、主に2つあります。
- 工事完成基準:工事が完成し、引き渡した時点で売上を計上する
- 工事進行基準:工事の進み具合(進捗度)に応じて、少しずつ売上を計上する
どちらで計上するかが工事ごとにバラバラだと、売上の前倒しや利益の過大計上が起き、税務上の指摘にもつながります。
税金のルールにも決まりがあります。法人税法では、工期1年以上・請負金額10億円以上などの条件を満たす「長期大規模工事」は、工事進行基準で計上しなければなりません。それ以外の工事は、完成基準が一般的です。ただし、期末をまたぐ工事は、進行基準を選ぶこともできます。
また、2021年4月以降に始まる事業年度から、上場企業などには「収益認識に関する会計基準」が適用されています。この基準では「工事進行基準」という呼び方はせず、契約ごとに「進み具合に応じて収益を計上するか」を判断します。中小企業は、従来どおりの方法で処理することが認められています。
② 請求と入金にタイムラグがある
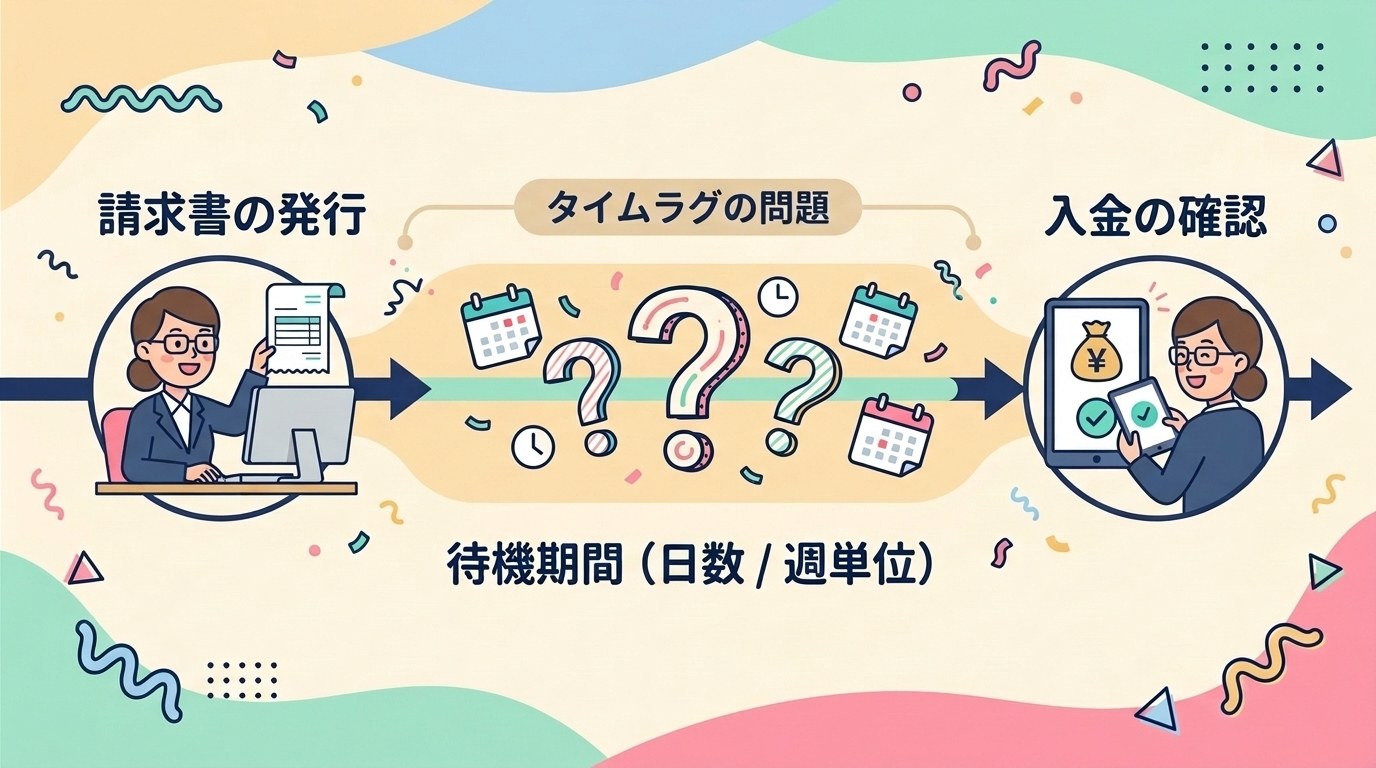
請求した日と、お金が入る日は違います。たとえば次のような条件です。
- 15日締め・翌月末払い
- 月末締め・翌々月5日払い
- 出来高の8割を請求し、残りは引渡し後に支払い
私の会社の元請けにも、上の2つの締め・支払い条件のところがあります。協力会社への支払いが先に来るため、会社が立て替えている期間は最大で90日ほどになります。
さらに、振込手数料や協力会費などが差し引かれて、請求額と入金額が合わないこともあります。差額の理由を確かめずにいると、どの請求の入金なのか分からなくなります。
「請求した=入金された」ではありません。売上の管理と入金の管理は、分けて考えましょう。
③ 追加・変更工事が口約束になる
請求漏れがいちばん起きやすいのが追加工事です。
- 現場で口頭で頼まれて、そのまま施工した
- 金額が決まらないまま工事が終わった
- 本工事の請求に入れ忘れた
こうなると、本来もらえるはずの代金を取りこぼします。
④ 現場と事務の情報がつながっていない
売上は会計ソフト、請求書はExcel、完了の連絡は口頭。このように情報が分かれていると、次のようなすれ違いが起きます。
- 現場:「工事はもう終わった」
- 事務:「完了の連絡が来ていないので、請求していいか分からない」
- 結果:どの売上が請求済みなのか、誰も把握していない
入金の確認が「通帳を見るだけ」の会社も要注意です。どの請求に対する入金かを照らし合わせないと、未入金に気づくのが数か月後になります。
未回収・計上ミスを防ぐ7つの方法
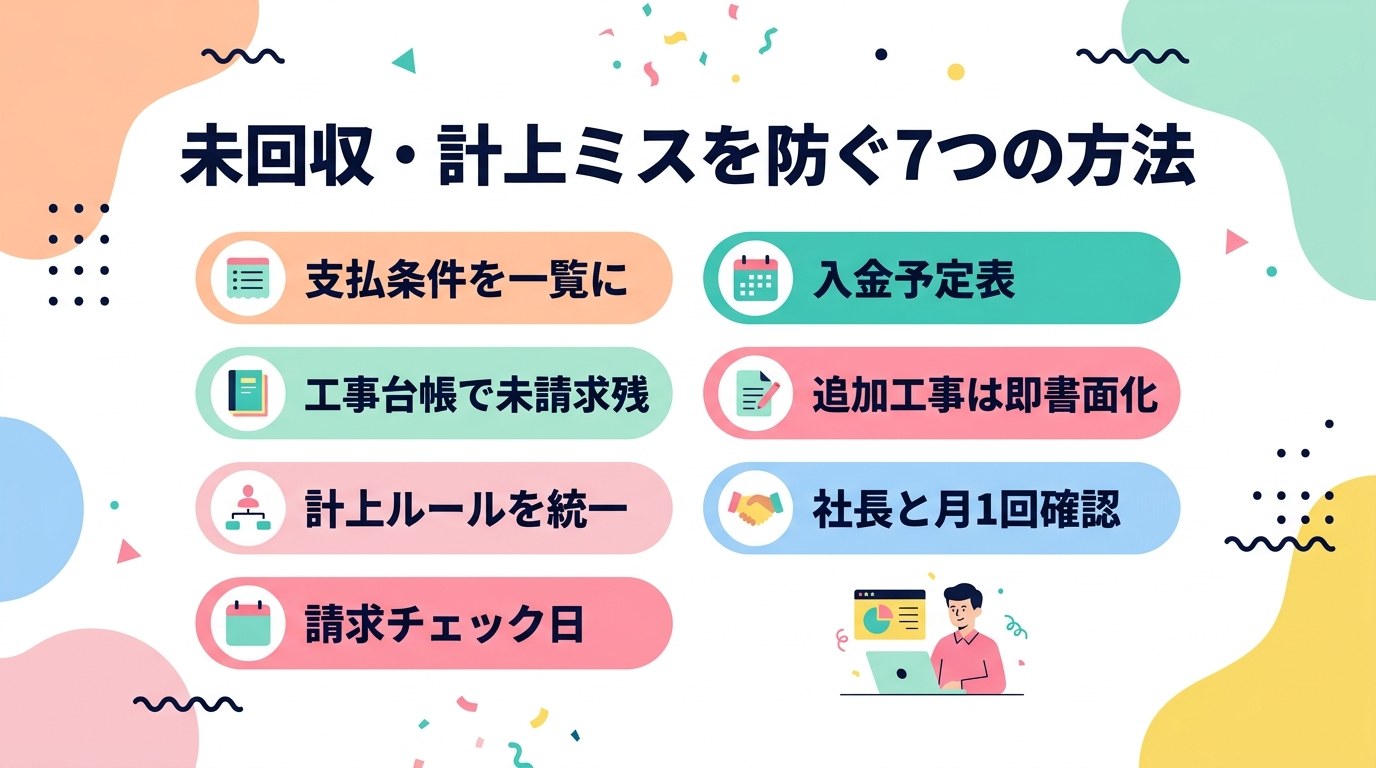
① 契約時に請負金額と支払条件を一覧にする
契約が決まったら、次の4つを工事ごとに一覧にします。
- 請負金額
- 締め日・支払日
- 出来高請求の割合や回数
- 引渡し後に支払われる残金(保留分)の有無
「後で確認しよう」は、請求漏れと入金ズレのもとです。
② 工事台帳で「未請求残」「未入金残」を見る
工事ごとに、最低限次の項目を管理します。
- 工事名
- 契約金額
- 追加金額
- 請求済み額
- 入金済み額
- 未請求残(契約金額+追加金額−請求済み額)
- 未入金残(請求済み額−入金済み額)
未請求残と未入金残が工事ごとに見えれば、未回収はすぐ見つかります。台帳の作り方は工事台帳の書き方と管理方法で解説しています。
③ 売上の計上ルールを会社で1つに決める
「どの工事を完成基準にし、どの工事を進行基準にするか」を会社として決めます。毎回、経理の判断で変えるのは危険です。
私の会社では、売上は工事が完成したときに計上するのが基本です。進行基準を使うのは、決算をまたぐ大きな現場のときだけで、そのときは元請けと話し合ったうえで処理しています。どの工事を対象にするかは、顧問税理士とも相談して決めておきましょう。
あわせて、「完了」の基準もそろえます。引渡しの日なのか、検査が終わった日なのかを決めておくと、現場から完了報告を受けた事務がすぐ動けます。
④ 請求漏れのチェック日を決める
請求の確認を月末にまとめてやると、漏れが出ます。忙しさで後回しになり、締めた後に気づくからです。
少なくとも月2回、現場が多い会社は週1回など、チェックする日を先に決めましょう。
チェックするのは次の3つです。
- 完了しているのに請求していない工事はないか
- 出来高請求のタイミングは契約どおりか
- 追加工事の請求書は出したか
私は、請求書まわりの作業を自動化している途中で確認の手順が抜けてしまい、請求書を出し忘れたことがあります。ツールを使っても、「出したかどうかを人が確かめる手順」は残しておきましょう。
⑤ 入金予定表で、入金日ごとに照らし合わせる
入金予定表には、次の項目を入れます。
- 工事名
- 請求日・請求金額
- 入金予定日
- 実際の入金日・入金額
- 差額と、その理由
- 未入金の理由(相手の回答)
私の会社では、入金予定日にネットバンキングで入金を確かめ、期日を過ぎても入っていなければ翌日に相手へ連絡しています。
資金繰りが最初に苦しくなったとき、原因の1つは元請けごとの入金サイクルを把握していなかったことでした。今は、支払日と入金日を日付順に並べて、月末のお金が足りるかを毎月先読みしています。
入金予定表があると、次のことができます。
- 資金が足りなくなる月を前もって知る
- 未回収に早く気づく
- 督促するかどうかを判断する
⑥ 追加工事は即見積・即書面化
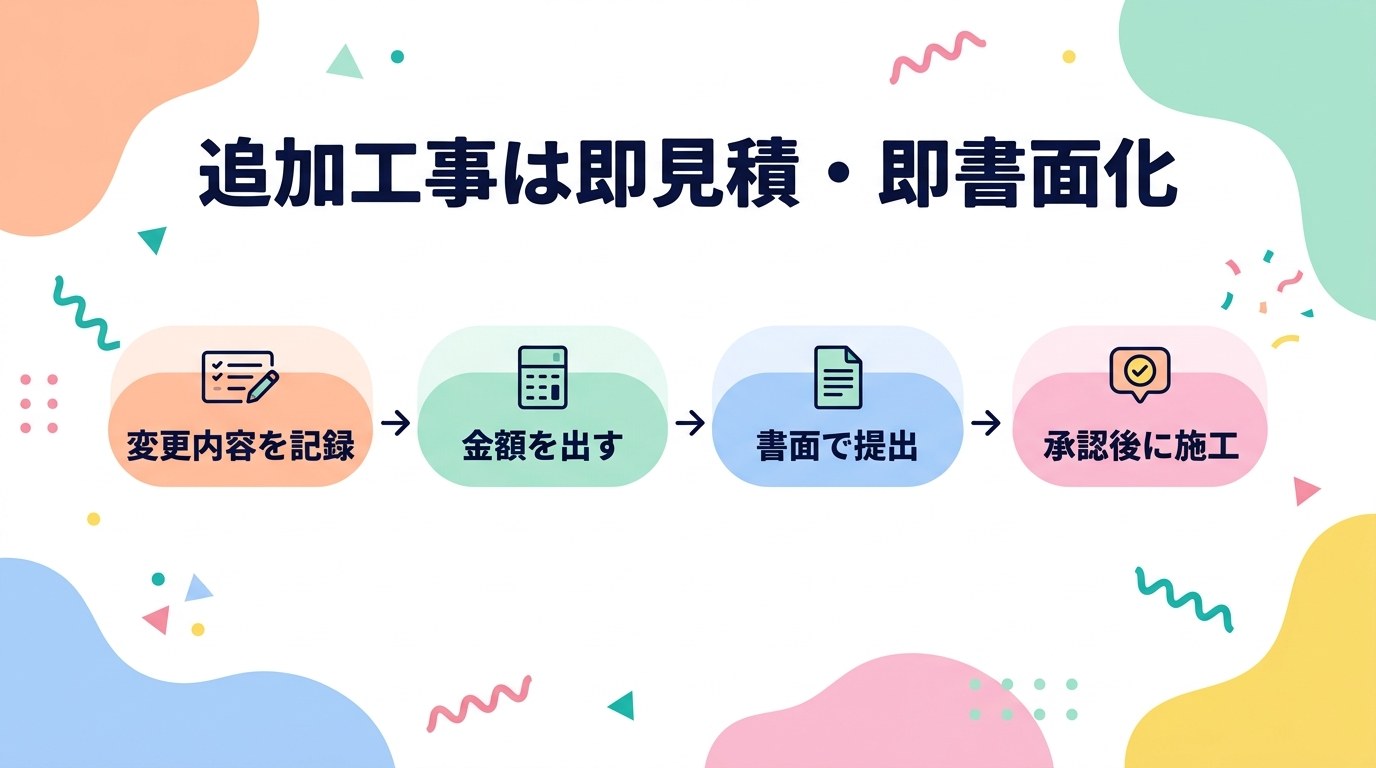
売上管理でいちばん大事なのがここです。「小さい工事だからいいか」は危険です。追加工事が出たら、次の順番で進めます。
- 変更内容を記録する
- 金額を出す
- 書面で提出する
- 承認を受けてから施工する
建設業法でも、契約の内容を変えるときは書面に残すことが求められています。この流れを守るだけで、請求漏れは大きく減ります。
⑦ 月1回、社長と未入金残を確認する
社長が月1回確認したい数字は、次の4つです。
- 今月の請求予定額
- 今月の入金予定額
- 未入金の残高
- 追加工事の未請求額
現場任せにせず、会社として数字を見る場を作りましょう。
Excel管理の落とし穴と、仕組み化の進め方
Excel管理で起きやすいこと
- 作った人しか中身が分からない
- ファイルが何個もできて、どれが最新か分からない
- 更新を忘れる
- 同じ数字を何か所にも入力する
私の会社も以前は、Excelで月別・年間の入出金表を作り、同じ数字を二重に入力していました。今は、AIで自作したツールに銀行の明細を読み込ませる形に変え、入力ミスが減り、入出金の管理にかかる時間も半分以下になりました。市販の請求管理ソフトは使っていません。
ツールを選ぶなら「出来高請求」と「消込」を見る
市販の請求管理ソフトを使うと、次のことができます。
- 請求の状態(未請求・請求済み・入金済み)が一覧で見える
- 入金予定日を過ぎた請求に気づきやすい
- 会計ソフトと連携すれば、完成工事未収入金(工事代金の未収分)の残高をすぐ確認できる
建設業で選ぶときは、2つの点を必ず確かめましょう。出来高請求・分割請求に対応しているかと、入金の消込(どの請求の入金かをひも付ける作業)がしやすいかです。
\建設業向けの請求管理ソフトを選ぶなら/
3つのソフトを5つの選び方で比較するいきなり完璧を目指さず「見える化」から
最初から完璧な仕組みを作る必要はありません。次の順番で進めるのが現実的です。
- 請求と入金の全体を一覧にする
- 漏れやすいところを見つける
- 足りない部分をツールで補う
売上管理ができていない会社のチェックリスト
次のうち1つでも当てはまれば、見直す余地があります。
- 売上と入金を同じ表で、区別せずに管理している
- 請求書を出すのが遅い
- 追加工事が口約束になっている
- 入金の確認が月末の1回だけ
- 工事ごとの利益が分からない
売上管理が整うと、未回収が減り、資金繰りの見通しが立ち、利益の予測も正確になります。売上管理は事務作業ではなく、経営を守る仕組みです。
よくある質問
Q. 建設業の未回収を防ぐには、まず何をすればいい?
まず、入金予定表を作りましょう。契約時に支払条件をはっきりさせ、予定日を過ぎても入金がなければ翌日に連絡する。この流れを決めるだけでも、未回収はかなり防げます。
Q. 売上管理は誰が担当すべき?
「現場が完了を報告する」「事務が請求と入金を管理する」「社長が月1回確認する」という分担が理想です。事務が一人でも、完了報告のルールと社長の確認の場があれば回ります。
Q. 小さな会社でも必要?
むしろ小さな会社ほど必要です。1件の未回収が、そのまま資金繰りに響くからです。
📌 あわせて読みたい
▶ 建設業に強い請求管理ソフト比較|請求漏れ・入金ズレを防ぎExcelを卒業するならどれ?
▶ 建設業の中間金・出来高払いの仕訳を解説!違いと正しい処理方法
まとめ|売上は「入金されて完了」
建設業の売上管理で失敗しないための7つの方法です。
- 契約時に請負金額と支払条件を一覧にする
- 工事台帳で未請求残・未入金残を見る
- 売上の計上ルールを会社で1つに決める
- 請求漏れのチェック日を決める
- 入金予定表で入金日ごとに照らし合わせる
- 追加工事は即見積・即書面化
- 月1回、社長と未入金残を確認する
売上は、請求して終わりではありません。入金されて、はじめて完了です。
まずは今月の請求と入金を一覧にして、未請求残と未入金残を書き出すところから始めてみてください。
\工事ごとの売上・原価・利益を1枚で見える化/
工事台帳の書き方と管理方法を見る以上、建設業7年目のおけいでした!


