※本記事にはアフィリエイト広告が含まれています。


🔍 先に結論
- 税理士の本業は税務申告・税務相談。現場別の利益や来月の資金繰りは、顧問契約の範囲外のことが多い
- 丸投げの会社は黒字でも現金が見えない。建設業は利益が出る時期と入金の時期がずれるから
- 抜け出す鍵は3ステップ:月次PLを見る → 工事別の粗利を出す → 来月の入出金を書き出す
- 税理士は丸投げ先ではなく税務のパートナー。数字は社長、税金は税理士で分ける
税理士に丸投げしている会社で起きていること
税理士に丸投げしている会社には、共通する状態があります。
- 月次試算表をほとんど見ていない
- 現場別の利益が分からない
- 売上や原価の内訳を把握していない
- 社長が数字を聞くのは決算のときだけ
- 預金残高だけを見て「まだ大丈夫」と判断している
- 決算の直前に納税額を聞いて、初めて慌てる
この状態は、経営のハンドルを人に預けているのと同じです。
「黒字なのにお金がない」が起きる理由
丸投げの会社でいちばん多い悩みが、「損益計算書(PL)は黒字なのに、通帳の残高が増えない」です。
原因は、建設業では利益が出るタイミングと、お金が動くタイミングがずれることにあります。
- 売上に計上するのは工事の完成時(または工事の進み具合に応じて)。入金はその1〜数か月後
- 外注費や材料費の支払いは、入金より先にやってくる
- 工期が長い工事ほど、お金を立て替えている期間が長くなる
- 借入金の返済(元金の部分)は経費にならない。利益が出ていても、返済した分だけ現金は減っていく
このズレを知らないまま「税理士さんが黒字と言っているから大丈夫」と判断すると、支払いの直前に資金が足りなくなることがあります。
利益は出ているのに現金が尽きて支払いができなくなる、いわゆる「黒字倒産」は、このズレの延長線上にあります。
黒字倒産を防ぐための資金繰り表の更新や、融資を相談するタイミングは、建設業の資金繰り悪化で黒字倒産を防ぐ方法で実体験とあわせてまとめています。
決算で数字が大きく動くのは「月次で見ていない」サイン
私自身、経理を担当していて、期中は黒字だと思っていた数字が決算で大きく動いた経験があります。
原因は、決算でまとめて入る処理でした。
- 完成していない工事の整理:工事完成基準の場合、未完成の工事で受け取った代金は未成工事受入金、かかった原価は未成工事支出金に移す。そのため、期中に見ていた完成工事高と利益が変わる
- 減価償却費:1年分を決算でまとめて計上すると、最後の月だけ利益が大きく減る
どちらも間違いではなく、ルールどおりの処理です。
ただ、仕組みを知らないまま決算書だけを見ていると、毎年「なぜこうなったのか分からない」で終わってしまいます。
この経験から、月次で数字をまとめて、「今月の売上・原価・利益」と「前月との比較」を毎月社長に説明するようにしました。
続けるうちに、社長が数字の変化に自分で気づけるようになってきています。
減価償却費のように金額を見込める費用は、月割りで月次に入れておくと、決算での振れ幅を小さくできます。
建設業の社長が税理士に依存しやすい3つの理由
税理士に頼りきりになるのは、社長が怠けているからではありません。
建設業ならではの事情があります。
理由1:現場が忙しくて数字を見る余裕がない
社長は、現場管理・営業・職人さんとのやり取りで毎日動き回っています。
事務所に戻れない日も珍しくありません。
その結果、「数字は月1回、税理士さんが来たときに聞けばいい」というスタイルになりがちです。
しかし月1回の報告では、問題に気づくのが1か月遅れます。
建設業は1件あたりの工事金額が大きいので、赤字工事1件が会社全体の利益を食ってしまうこともあります。
理由2:「税理士が数字を管理してくれている」という思い込み
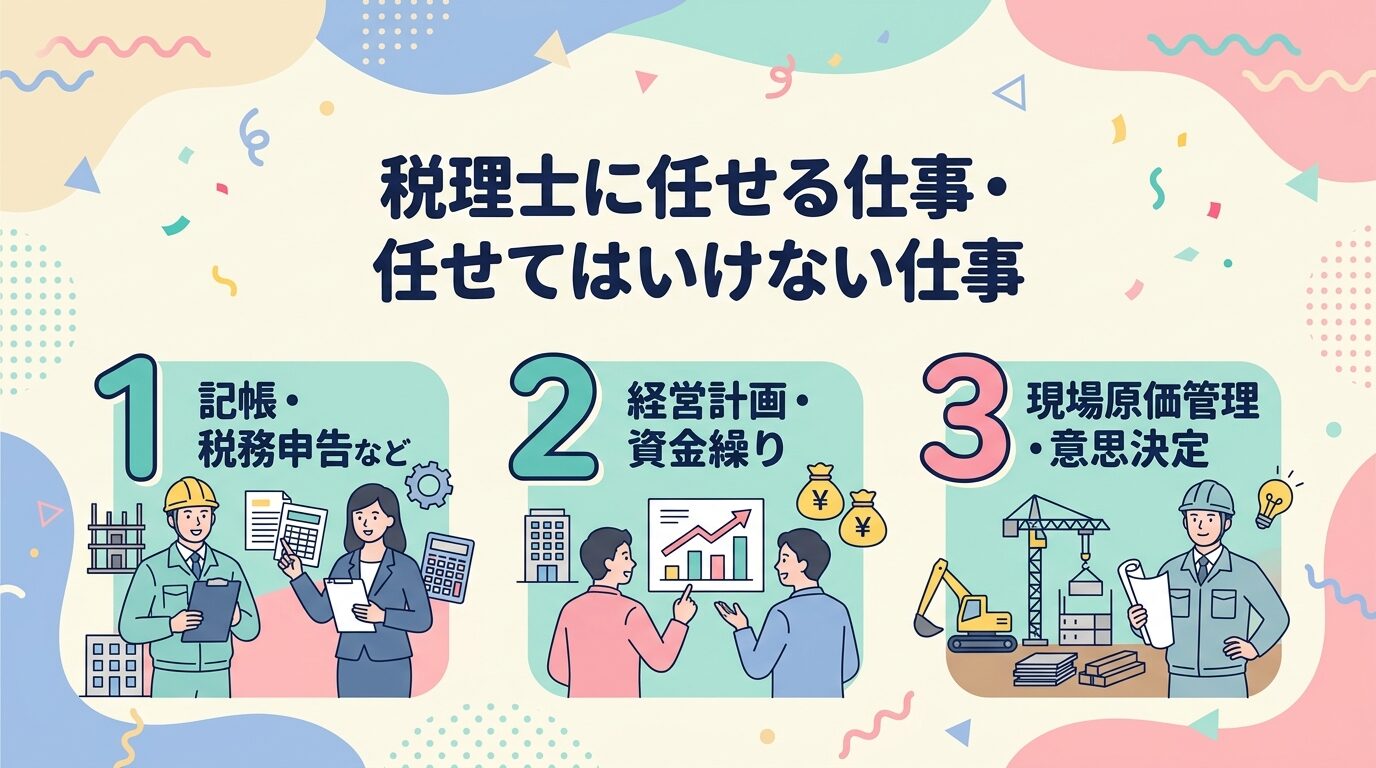
税理士だけができる仕事は、税務代理(申告など)・税務書類の作成・税務相談の3つです。
記帳代行や月次決算まで引き受ける事務所もありますが、基本は「過去の数字を税務的に正しく処理する」仕事です。
一方で、社長が本当に知りたいのは次のようなことではないでしょうか。
- この現場はいくら儲かっているのか
- 来月の支払いに資金は足りるのか
- 借入の返済を続けていけるのか
これらは経営判断のための数字です。
経営の助言までしてくれる税理士もいますが、顧問契約に入っていないことも多いもの。
一度、自社の契約で「どこまで見てもらえるか」を確認しておきましょう。
理由3:決算書の読み方がわからない
損益計算書(PL)や貸借対照表(BS)を渡されても、どこを見ればいいかわからない。
そんな社長は少なくありません。
だから「税理士さんの言うとおりにする」しかなくなります。
自分で読めない数字では、自分で判断できません。
社長が最低限持つべき5つの数字
税理士依存から抜けるために、社長が見る数字は多くありません。
最低限、次の5つです。
- 月次の完成工事高(売上)
- 月次の利益(概算でOK)
- 現場別の原価と粗利
- 未入金・未払いの残高
- 現預金の残高と、この先の支払予定
どれも専門知識がなくても読める数字です。
月1回、15分ほどで確認する手順は、こちらのチェックリストにまとめています。

税理士依存から抜け出す3ステップ
いきなり全部を変える必要はありません。
難しい財務分析もいりません。
次の3つを、順番に自分でできるようにしていきましょう。
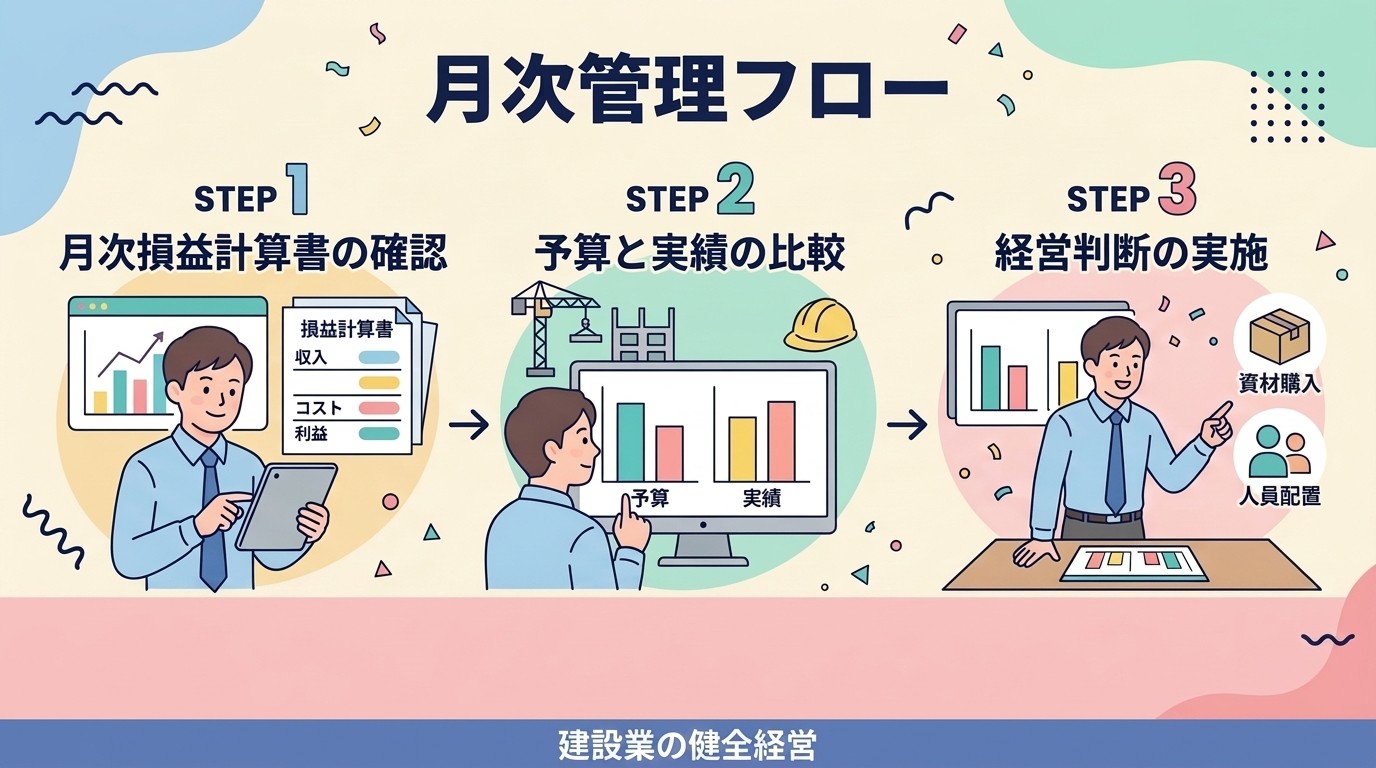
STEP1:月次PLを毎月同じ日に見る
月次の損益計算書(PL)で、「今月いくら売れて、いくら使って、いくら残ったか」をつかみます。
完璧な数字でなくてかまいません。
毎月見ることが最優先です。
見るのは次の3か所だけです。
- 完成工事高:今月、売上に計上された工事の金額(受注した金額ではない)
- 完成工事総利益(粗利):完成工事高から完成工事原価を引いた金額
- 営業利益:粗利から販売費及び一般管理費(事務所の人件費・家賃など)を引いた金額
月次PLチェックの3ポイント
- 完成工事高:目標との差はいくらか
- 粗利率:先月・先々月と比べて下がっていないか
- 営業利益:赤字になっていないか、なりそうか
月次試算表の作り方・見方は、こちらで詳しく解説しています。
STEP2:工事別の原価と粗利をつかむ
建設業の数字でいちばん大事なのは、工事ごとの採算です。
会社全体のPLだけでは、「大きな黒字工事1件が、赤字工事を隠していた」という状態に気づけません。
管理する項目はシンプルでOKです。
| 工事名 | 請負金額 | 実際の原価 | 粗利 | 粗利率 |
|---|---|---|---|---|
| ○○邸 外壁工事 | 150万円 | 95万円 | 55万円 | 36.7% |
| △△工場 修繕工事 | 80万円 | 78万円 | 2万円 | 2.5% |
この表を毎月更新するだけで、問題のある工事がすぐに見えてきます。
このとき、売上・原価・入金は分けて管理しましょう。
3つをまとめて考えると、「売上は立ったけど、まだ入金されていない」が見えなくなります。
特に多いのが、工事は終わっているのに請求を出していないケースです。
請求が遅れれば、入金もそのまま遅れます。
工事ごとの原価のまとめ方や、売上・入金のズレを防ぐ仕組みは、こちらの記事が参考になります。
STEP3:来月の入出金の見通しを立てる
「来月の入金はいくらで、支払いはいくらか」。
この見通しを自分で立てられると、経営の判断がぐっと速くなります。
難しい計算はいりません。
入金予定(工事ごとの請求・入金予定)と、支払予定(外注費・材料費・家賃・給与・借入の返済など)を紙1枚に書き出すだけで十分です。
見るのは、今の通帳残高ではなく「月末にいくら残るか」です。
「今の残高+入金予定-支払予定」で、ざっくり計算できます。
「来月いくら手元に残るか」がわかるだけで、打てる手が変わります。
\ここ重要!/
表の形でまとめたいときは、建設業の資金繰り表の作り方|支払不足を防ぐ経理術を参考にしてください。
Excelで限界を感じたら会計ソフトで「見える化」する
3ステップをExcelや紙で続けるのがつらくなったら、会計ソフトを使うのが近道です。
日々の入力をソフトで済ませておけば、月次の数字を決算を待たずに出せるようになります。
私自身も、会計ソフトで月次の数字をすぐ出せるようにしてから、社長への報告がしやすくなりました。
ただし、会計ソフトが工事ごとの原価管理を自動でやってくれるわけではありません。
補助科目や部門などで現場を分けて入力する工夫が必要です(使える機能はソフトやプランによって違います)。

どの会計ソフトが自社に合うかは、こちらで比べています。
税理士に任せる仕事・社長が持つ仕事
ここまで読んで、「じゃあ税理士は要らないの?」と思った方もいるかもしれません。
答えはNOです。
大事なのは、役割を分けて付き合うことです。
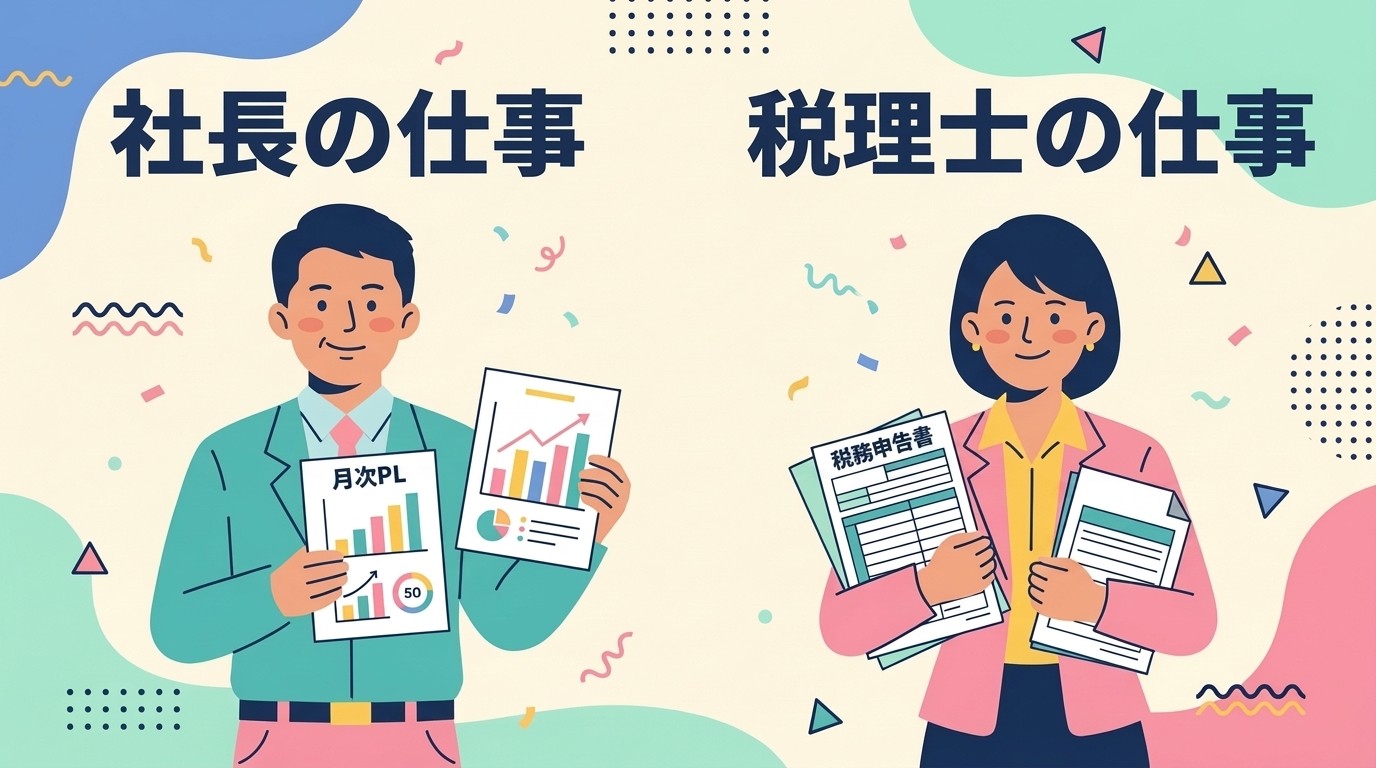
| 社長(社内)が持つ仕事 | 税理士に任せる仕事 |
|---|---|
| 月次PLのチェック | 税務申告書の作成 |
| 工事別原価の管理 | 税務相談・節税の提案 |
| 売上・請求・入金の管理 | 税務調査への対応 |
| 資金繰りの見通し | 税制改正など最新情報の提供 |
| 経営判断・投資判断 | 判断の税務面のチェック |
数字を「作る・使う」のは社内、税金の専門判断は税理士。
税理士は「税務のプロ」であって、「経営判断のプロ」ではありません。
この分け方が理想です。
もう1つ気をつけたいのが、節税と資金繰りは別の話だということです。
決算前に経費を増やして税金を減らしても、そのぶん手元の現金も出ていきます。
節税の相談をするときは、「払ったあとに現金がいくら残るか」もセットで確認しましょう。
税理士と対等に話せる社長になる
数字を持つと、税理士さんとの会話が変わります。
- 「今期はこのくらいの利益で着地しそうです。納税額の目安を教えてください」
- 「この機械を買う場合、税金面で気をつけることはありますか?」
説明を一方的に受ける立場から、自分で判断する側に変われます。
今日からできる3つのアクション
アクション1:今月の月次PLを手元に用意する
まずは今月の損益計算書を用意します。
税理士事務所に月次試算表を作ってもらっているなら、「毎月メールで送ってください」とお願いするだけでOKです。
自社で会計ソフトに入力している場合は、ソフトから出せます。
届いたら、完成工事高・粗利・営業利益の3つだけ確認しましょう。
アクション2:直近3件の工事の粗利を計算する
直近で完了した工事3件について、請負金額と、かかった原価(材料費・労務費・外注費・経費)を書き出します。
そこから粗利を計算してみましょう。
一度やるだけで、工事別に採算を見る意味を実感できます。
アクション3:来月の入出金をA4の紙1枚に書く
「入金」の欄に工事ごとの入金予定日と金額、「支払い」の欄に外注費・材料費・家賃・給与の支払予定日と金額を書くだけです。
この1枚が、あなたの会社の最初の「資金繰り表」になります。
まとめ|税理士は「丸投げ先」ではなく「パートナー」
税理士依存から抜けることは、税理士を否定することではありません。
- 数字は社長が持つ
- 税務は税理士に任せる
この分担ができると、判断が速くなり、資金の不安も減っていきます。
まずは「今月の数字を10分見る」ところから始めてみてください。
この記事のまとめ
- 税理士の本業は税務。現場別の利益や資金繰りは社長が持つ数字
- 建設業は利益と入金の時期がずれるので、黒字でもお金が足りなくなることがある
- 社長が見る数字は5つ。月1回の確認で十分
- 3ステップは「月次PL → 工事別の粗利 → 来月の入出金」
以上、おけいでした!