※本記事にはアフィリエイト広告が含まれています。
「工事原価に含まれる消費税ってどう処理するの?税込みで仕訳するのか、税抜きで仕訳するのかが毎回混乱する」


今回の記事でわかること
- 税込方式・税抜方式の違いと建設業での選び方
- 課税事業者・免税事業者での消費税の扱いの違い
- 工事原価(材料費・外注費・経費)に含まれる消費税の処理
- 仕入れ税額控除の仕組みと計算方法
- 消費税の処理でよくあるミスと対策
🔍 先に結論
- 工事原価の消費税処理は税込方式か税抜方式かで変わる
- 課税事業者と免税事業者では処理が異なる点に注意
- 工事原価に含まれる消費税の仕入れ税額控除を整理
- 費目別の課税区分と、よくあるミス・対策も解説
消費税の会計処理方式:税込方式と税抜方式
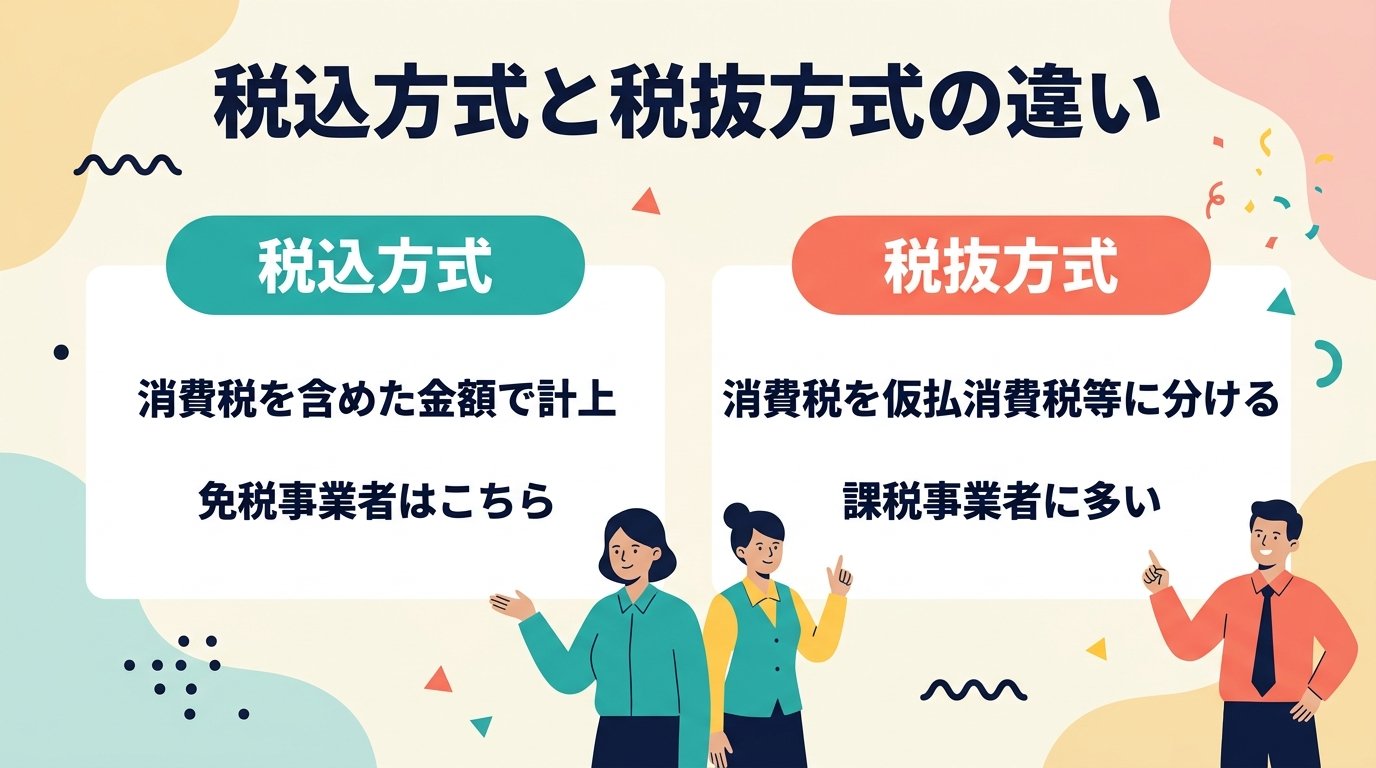
消費税の会計処理には「税込方式(総額法)」と「税抜方式(純額法)」の2種類があります。この選択が工事原価の消費税処理の基本を決めます。
税込方式では、消費税を含めた金額で仕訳します。たとえば110万円(税込)の材料を購入した場合、「材料費 110万円 / 工事未払金 110万円」と処理します。消費税分を区分せず、収益・費用を税込み金額で計上します。免税事業者は必ず税込方式を採用します。
税抜方式では、消費税を切り分けて仕訳します。同じ110万円(税込)の材料購入の場合、「材料費 100万円・仮払消費税等 10万円 / 工事未払金 110万円」と処理します。課税事業者が一般的に採用する方式で、消費税の納税計算が明確になります。
建設業の課税事業者は税抜方式を採用することが多いです。理由は、工事別の原価管理において消費税込みの金額で管理すると、工事の採算(粗利率)が消費税率の変動に影響されてしまうからです。税抜きで原価管理することで、消費税を除いた実態の工事コストを正確に把握できます。
課税事業者と免税事業者での処理の違い
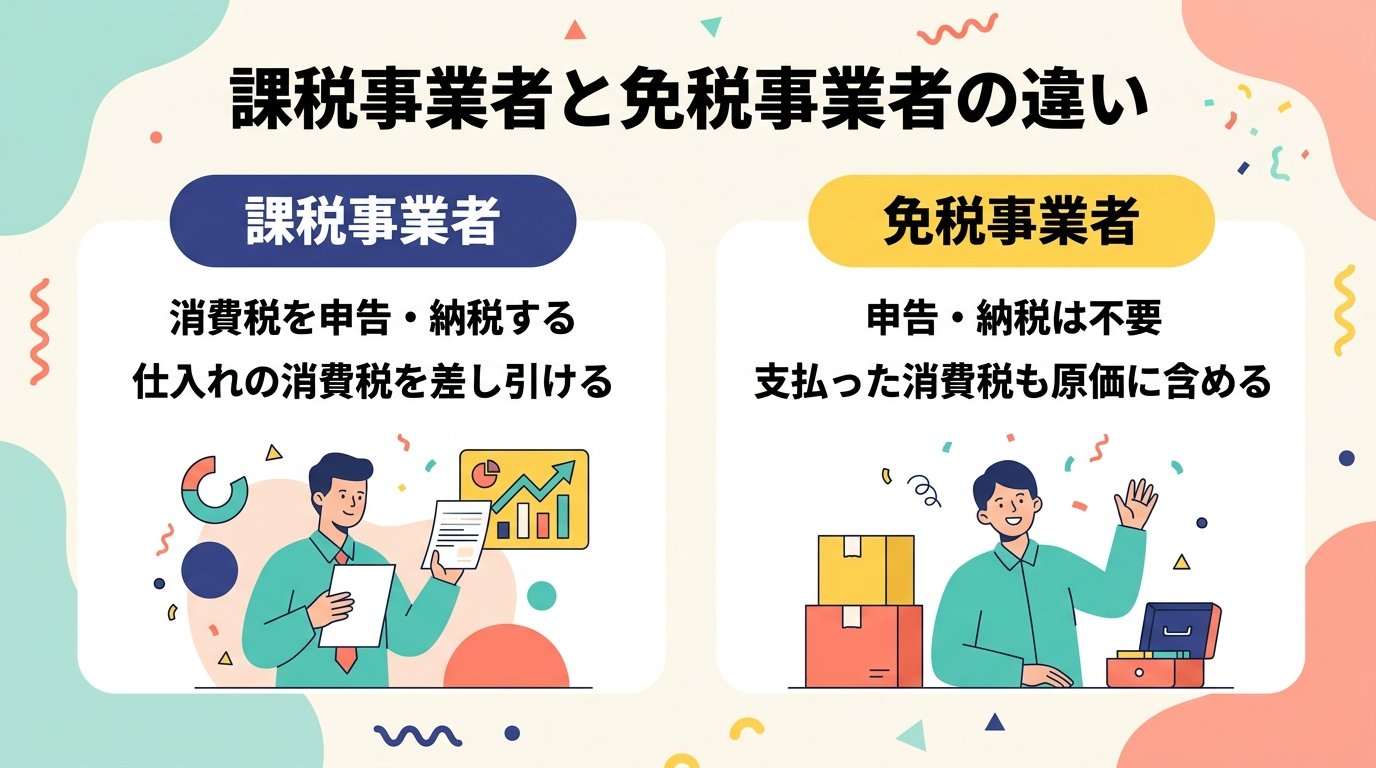
課税事業者(前々期の課税売上1,000万円超)は、受け取った消費税から支払った消費税を差し引いて納税します。このため、材料費・外注費・経費などの仕入れにかかる消費税(仕入れ税額)を正確に把握する必要があります。
一方、免税事業者は消費税の申告・納税が不要です。取引先から消費税込みの代金を受け取っても、その消費税を納税する義務がありません。工事原価の処理では、支払った消費税も工事原価の一部として税込みで計上します。たとえば材料を110万円(税込)で購入した場合、全額「材料費 110万円」として原価計上します。
免税事業者が多い小規模建設業者では、この税込方式での処理が主流です。ただし、インボイス制度の導入により、取引先から「インボイス(適格請求書)を発行してほしい」と求められるケースが増えています。インボイスを発行するためには課税事業者になる必要があり、課税事業者になると消費税の申告・納税が必要になります。
工事原価に含まれる消費税の仕入れ税額控除
課税事業者が税抜方式を採用している場合、材料費・外注費・経費の支払い時に消費税を「仮払消費税等」として区分計上します。期末の消費税申告時に、売上(完成工事高)にかかる「仮受消費税等」と、仕入れ(材料費・外注費等)にかかる「仮払消費税等」を相殺して、差額を納付します。
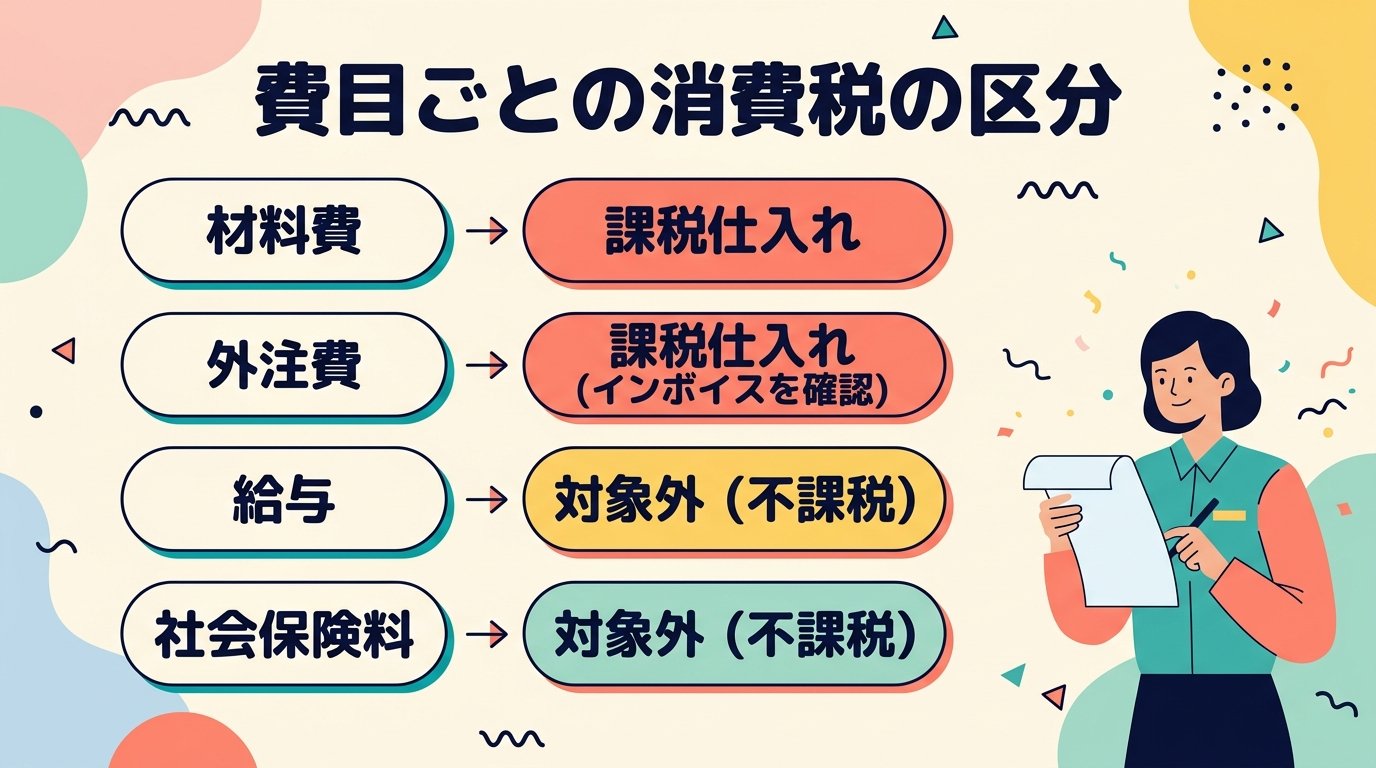
工事原価に含まれる仕入れの消費税を正確に把握するためには、各費目(材料費・外注費・経費)の課税・非課税・不課税の区分を正確に行うことが重要です。たとえば、外注先への人件費的な支払い(給与と認定されるもの)は不課税取引で、仕入れ税額控除の対象外です。
また、インボイス制度の導入後は、外注先がインボイス登録事業者でない場合、全額の仕入れ税額控除が受けられません。経過措置として、令和8年9月までは80%、令和8年10月から令和10年9月までは70%の控除率が適用され、その後は50%、30%と段階的に下がって、令和13年10月以降は控除不可になります(令和8年度の税制改正で見直された割合です)。仕入れ税額控除の管理が消費税の納税額に直接影響するため、正確な処理が求められます。
インボイスの登録の有無で控除できる割合が変わるため、手作業の管理は年々ややこしくなります。マネーフォワード クラウド会計は法令改正に合わせて自動でアップデートされるので、制度が変わるたびにソフトを買い替える必要はありません。

消費税処理でよくあるミスと対策
よくあるミスの一つが税込方式と税抜方式の混在です。会社全体として方式を統一せず、担当者によって処理が変わってしまうケースがあります。処理方式を社内でルール化し、新しい担当者にも引き継ぎ事項として明記しておくことが重要です。
次によくあるのが不課税・非課税取引の誤った課税仕入れ処理です。給与・保険料・社会保険料などは消費税の課税仕入れになりません。これらを誤って「仮払消費税等」として計上すると、消費税の計算が狂ってしまいます。科目ごとの消費税区分を一覧表で管理しておくと、処理の都度確認できて便利です。
またインボイスの確認漏れも増えています。外注先から請求書が届いたとき、インボイス登録番号の記載有無を確認せずに仕入れ税額控除を適用してしまうミスです。請求書チェックリストにインボイス確認を必須項目として追加しましょう。
工事原価の消費税処理ポイント まとめ
- 課税事業者:税抜方式で工事原価を管理するのが採算把握に有効
- 免税事業者:税込方式で全額を工事原価として計上
- 仕入れ税額控除の対象:課税仕入れのみ(給与・保険料等は対象外)
- インボイス未登録の外注先:経過措置の控除率(令和8年9月まで80%・10月から70%)を適用
- 処理方式の社内統一と、科目ごとの消費税区分一覧を整備する
消費税の処理方式を統一し、工事原価に含まれる消費税を正確に管理することで、消費税申告の精度が向上します。日々の記帳も効率化したい方は、1ヶ月無料で試せるクラウド会計ソフトを使ってみてください。

以上、建設業7年目のおけいでした!