※本記事にはアフィリエイト広告が含まれます。

建設業経理士1級を独学していて、この章に取り組んだのは勉強を始めて6週目でした。実はうちの会社ではJV(共同企業体)の工事をしたことがなくて、テキストで初めてちゃんと整理しました。「言葉は聞いたことあるけど、仕訳がイメージできない…」という私と同じ立場の方向けに、ネットスクールのテキストを噛み砕いてまとめてみました。
🔍 先に結論
- JV(共同企業体)は複数の建設会社が1つの工事を共同で受注する仕組み。大型工事やリスク分散のために使う。
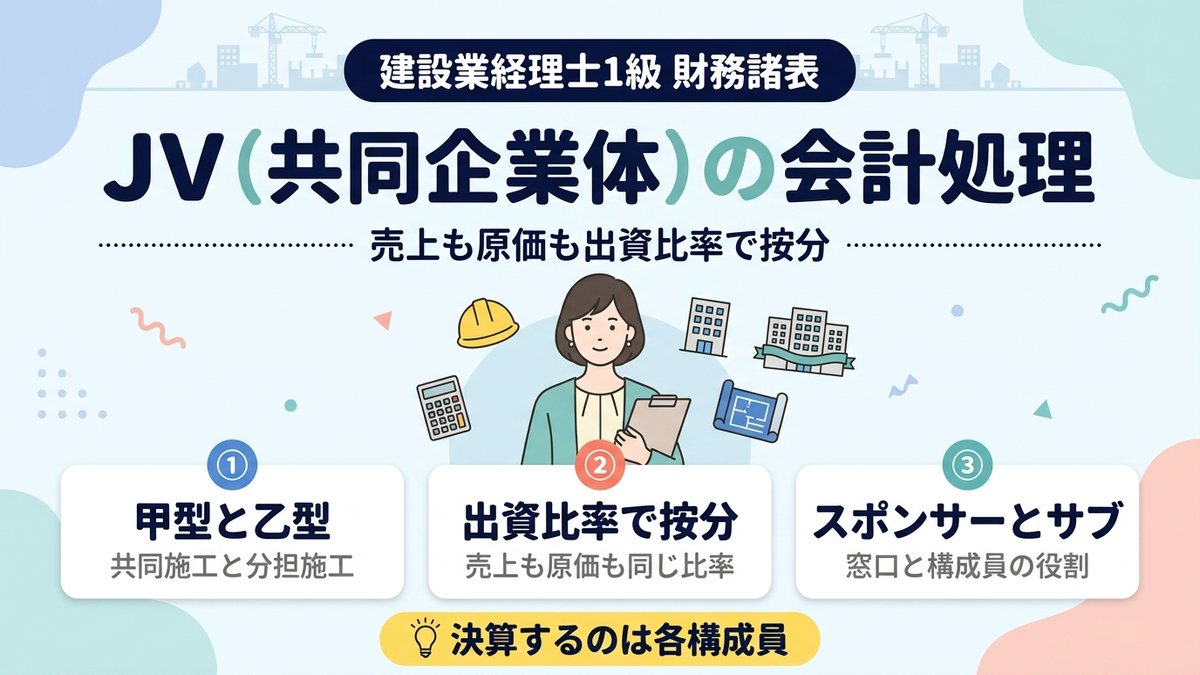
- 施工方式には 甲型(共同施工)と乙型(分担施工)の2種類。試験で問われるのは主に甲型。
- 売上・原価は出資比率で按分して各構成員の帳簿に取り込む(乙型は自社が分担した工事の分)。JV自身は法人格を持たない。
- スポンサー会社が代表として全体を管理し、サブ会社は出資分に応じて損益を受け取る。
📚 私が使ったテキスト
この記事はネットスクール『建設業経理士1級 出題パターンと解き方 財務諸表』の内容をベースに、私(おけい)が独学しながらまとめたものです。
同じテキストで勉強したい方は、下のリンクから確認できます。
🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用していた「簿記の教室メイプル」の該当講義です。建設業経理士1級 財務諸表 第135回 共同企業体の会計処理〜完成工事引渡時、決算時、解散時〜でJV(共同企業体)の会計処理が学べます。この記事と合わせて視聴すると理解が深まります。
\90日の勉強スケジュールと使った教材はこちら/
建設業経理士1級の勉強計画を見るJV(共同企業体)とは?建設業に特有の仕組み
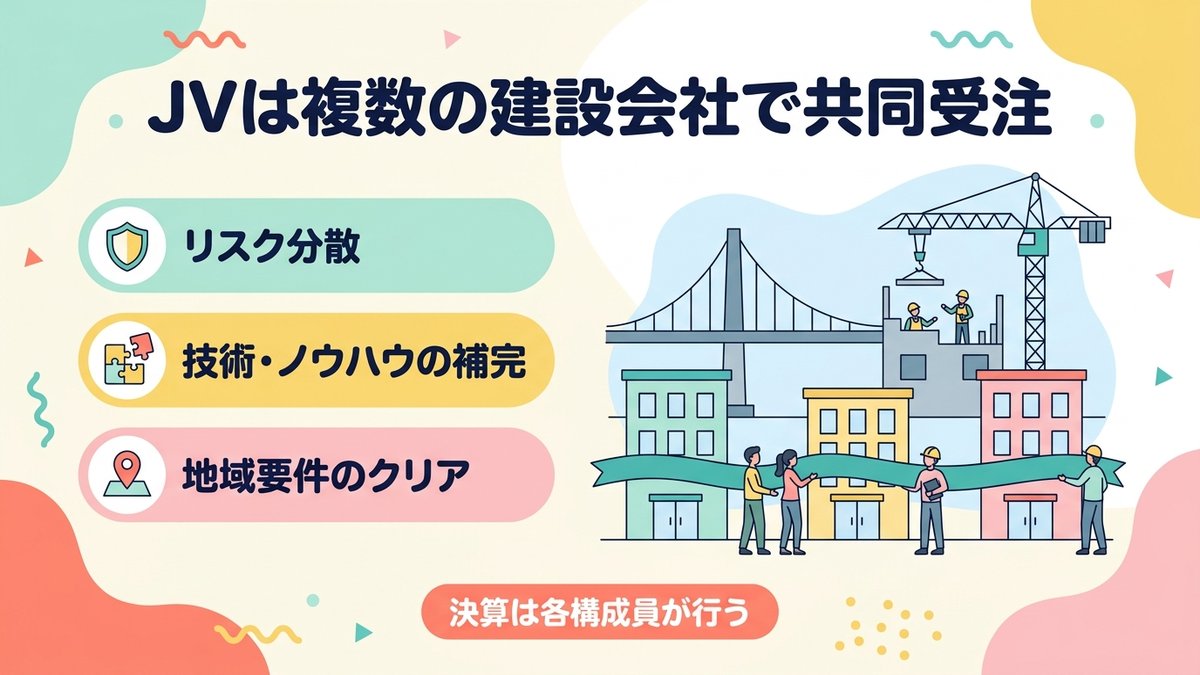
JV(ジョイントベンチャー/共同企業体)とは、複数の建設会社が集まって1つの工事を共同で受注・施工するための組織です。ダムや高速道路、大規模再開発など、1社では抱えきれない規模の工事で使われます。
なぜわざわざ共同で組むのか。理由は主に3つです。
- 規模のリスク分散:数十億円規模の工事を1社で背負うのは重い
- 技術・ノウハウの補完:土木に強い会社と建築に強い会社が組む
- 地域要件のクリア:公共工事で地元業者との共同施工が条件になるケース
ここで大事なポイントは、JVそのものは法人ではないということ。あくまで工事のために組まれた「任意組合」的な扱いで、決算や納税は各構成員会社が自分の分について行います。
JVの3種類(甲型・乙型・特定/経常)

JVは切り口によって呼び方が変わります。試験でまず押さえたいのは「施工方式」による分類、つまり甲型と乙型です。
甲型JV(共同施工方式)
1つの工事を全構成員が出資比率に応じて共同で施工する方式。人も資材もお金も混ざる。会計処理はJV共通の帳簿を作り、決算時に各構成員へ按分する、いわゆる「独立会計方式」。試験で仕訳が問われるのはほぼこちらです。
乙型JV(分担施工方式)
1つの工事を工区ごとに分けて、各社が担当区画を個別に施工する方式。会計は各社が自社担当分だけを取り込むので、比較的シンプル。「分けて工事する」イメージです。
特定JVと経常JV
期間による分類もあります。特定JVは1つの工事だけを対象に組むもの。工事が終われば解散します。経常JVは継続的に共同企業体を組み続けるもので、中小建設業者の受注機会を広げるために活用されます。

スポンサー会社とサブ会社の役割
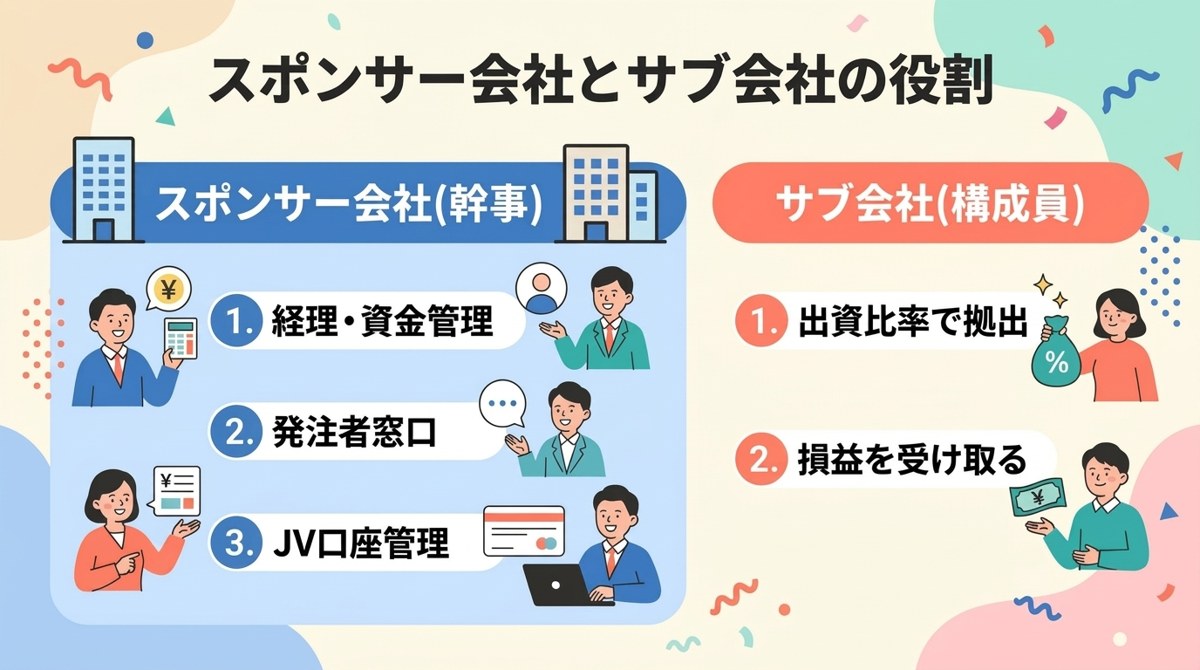
JVには必ず1社「代表」がいます。これをスポンサー会社(幹事会社)と呼びます。それ以外の会社はサブ会社(構成員)。
- スポンサー会社:JVの経理・資金管理・発注者との窓口を担う。JV名義の預金口座を管理し、資材の支払いや下請発注もここに集約される。
- サブ会社:出資比率に応じて資金を拠出し、施工にも人・技術を出す。損益は出資比率で受け取る。
スポンサーとサブ、どちらの立場かで仕訳の切り方が変わるので、テキストの例題を解くときは「今どっちの視点?」を必ず確認します。私も最初、スポンサー側の全体仕訳とサブ側の取り込み仕訳を混同してつまずきました。
売上と原価の按分ルール(出資比率で分ける)

甲型JVの核心はここ。売上高も工事原価も、出資比率で各構成員に按分するというルールです。
たとえばA社60%・B社40%で組んだJVが、請負金額10億円・工事原価8億円の工事を完成させたとします。会計上、各社が自社の損益計算書に取り込む金額はこうなります。
| A社(60%) | B社(40%) | |
|---|---|---|
| 完成工事高 | 6億円 | 4億円 |
| 完成工事原価 | 4.8億円 | 3.2億円 |
| 完成工事総利益 | 1.2億円 | 0.8億円 |
ポイントは、JV自体では損益計算書を作らないこと。JVはあくまで工事現場の共同体で、決算主体はあくまで各構成員です。だから「JVで発生した売上・原価をどう自社に取り込むか」が会計処理のすべて。

JV会計処理の具体例(仕訳)
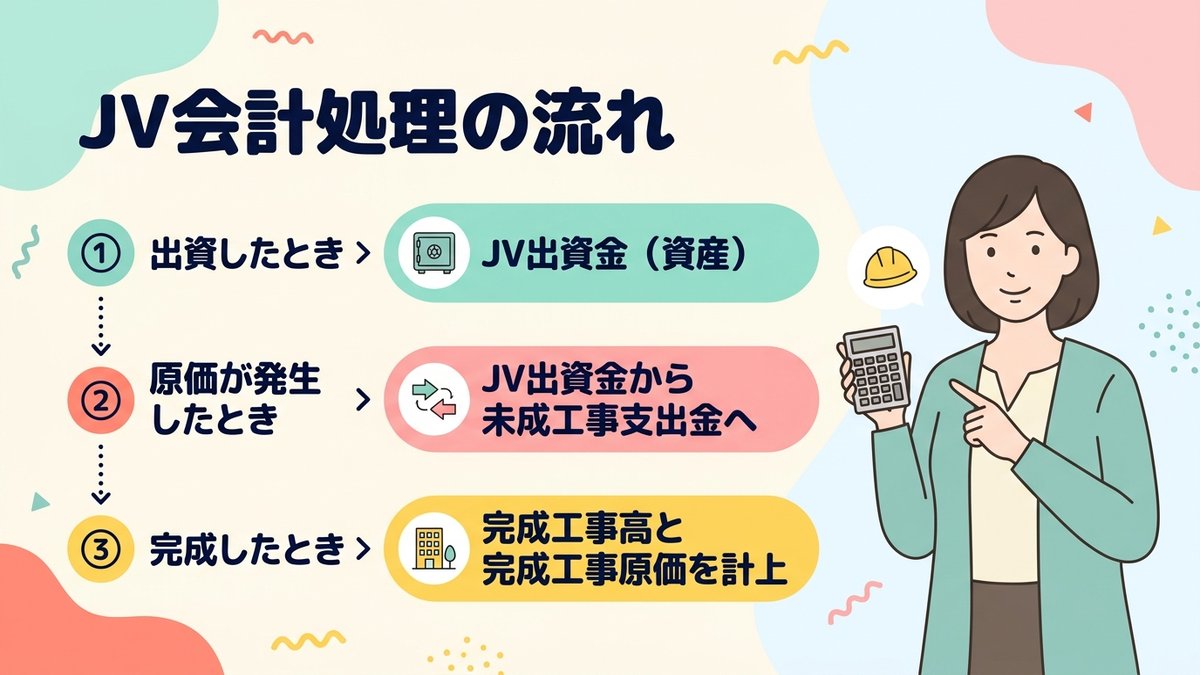
甲型JV・A社(スポンサー・出資60%)・B社(サブ・出資40%)の例で、代表的な仕訳を見ていきます。
① 出資金を拠出したとき
JVの運転資金として、A社・B社がそれぞれ現金を出資。A社が600万円、B社が400万円出したとします。出資しただけではまだ工事原価ではないので、未成工事支出金ではなく「JV出資金」(会社が設ける科目)で資産に計上します。
A社(スポンサー・自社分)
(借)JV出資金 6,000,000 /(貸)現金預金 6,000,000
B社(サブ・自社分)
(借)JV出資金 4,000,000 /(貸)現金預金 4,000,000
② JVで工事原価が発生したとき(材料費800万円)
スポンサーがJV名義口座(①の出資金)から材料代800万円を支払った場合、各社は出資比率で自社分を未成工事支出金に取り込み、同じ額だけJV出資金を減らします(出資金を工事原価に振り替えるイメージ)。現金は①で出しているので、ここで現金預金は動きません。
A社(60%=480万円)
(借)未成工事支出金 4,800,000 /(貸)JV出資金 4,800,000
B社(40%=320万円)
(借)未成工事支出金 3,200,000 /(貸)JV出資金 3,200,000
③ 工事が完成し、施主から10億円入金
スポンサーの窓口口座に入金され、各社に按分されます。
A社:完成工事高6億円/完成工事原価4.8億円を計上。
B社:完成工事高4億円/完成工事原価3.2億円を計上。
細かい借方・貸方は、原価配分と現預金の動きを分けて考えると整理しやすいです。なお、原価の請求を受けた時点で工事未払金を立て、出資で消し込む書き方もあります(建設業振興基金のガイドライン)。実務で使う科目名や処理のタイミングは会社の会計方針によるので、顧問税理士に確認してください。テキストの練習問題を最低3回は繰り返して手を動かすのが近道でした。
試験でよく問われるポイント3つ(まとめ)
ネットスクールのテキストと過去問を回した限り、JV論点で頻出なのはこの3つです。
- 甲型と乙型の区別:施工方式の違い(共同施工と分担施工)を一言で説明できるようにする
- 出資比率での按分計算:売上・原価・仮払・仮受すべて同じ比率で割る
- スポンサー会社とサブ会社の仕訳の違い:JV口座を管理するのはスポンサーだけ
特に③は、記述問題で「スポンサー会社の立場から〜」と条件が付くケースがあるので、両方の立場の仕訳を必ずセットで練習しておくと安心です。
📌 あわせて読みたい