

🔍 先に結論
- 税務代理・税務書類の作成・税務相談は税理士だけができる仕事(独占業務)。ここは迷わず任せてよい
- 記帳や決算書づくりは税理士に頼めるが、社内でやってもよい仕事。丸投げして数字を見ないのが問題
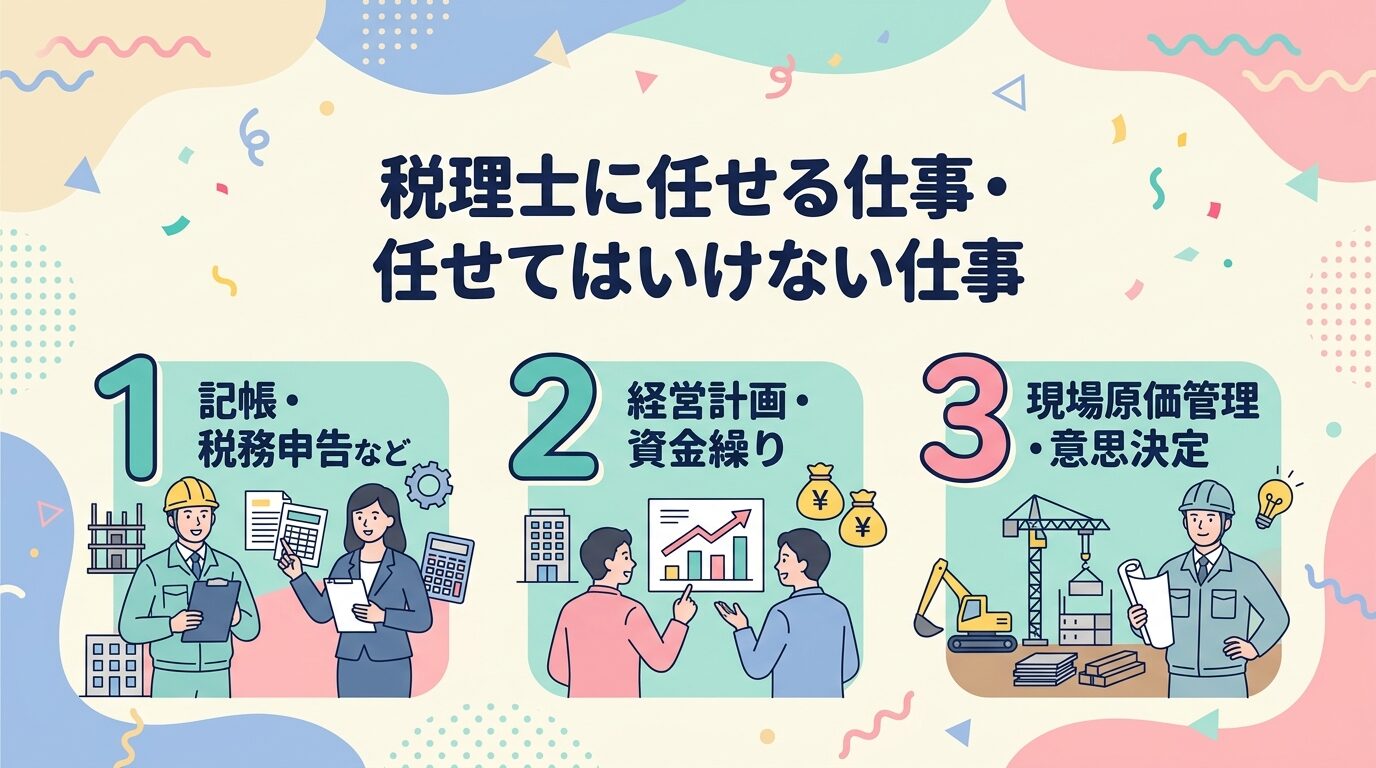
- 原価管理・売上/請求/入金管理・資金繰り・経営判断は、税理士に任せてはいけない社内の仕事
- 税理士は「経営者」ではなく税務の相談相手。任せ方を変えるだけで、判断のスピードが変わる
「税理士に任せているのに経営がラクにならない」のはなぜ?
「経理は全部、税理士に任せているから大丈夫」
そう思っている建設業の社長ほど、次のような悩みを抱えがちです。
- 決算のたびに数字に驚く
- 黒字と言われても実感がなく、資金はいつも苦しい
- 現場は忙しいのに、どの工事で儲かっているのか分からない
原因は税理士が悪いのではなく、任せ方を間違えていることがほとんどです。
税理士に任せるべきでない仕事まで、まとめて預けてしまっているのです。
そもそも税理士の役割とは何か
税理士は、正しい帳簿をもとに正しい税額を計算し、期限内に申告する税務の専門家です。
法律にもとづいて、過去の数字を処理するプロと言えます。
税理士だけができる3つの仕事(独占業務)
税理士法では、次の3つを「税理士業務」と定めています。
- 税務代理:申告や税務調査の立ち会いなどを、会社に代わって税務署に対して行う
- 税務書類の作成:法人税・消費税の申告書などを、会社に代わって作る
- 税務相談:「この場合の税金はいくらか」「この処理で申告してよいか」といった具体的な相談に答える
この3つは、税理士(または税理士法人)でない人が、他人のために行うことはできません。お金をもらわない場合でも同じです。
なお、会社が自分で申告書を作って提出すること自体は、法律上できます。
記帳・決算書づくりは「頼める」けれど独占ではない
記帳の代行や決算書(財務書類)の作成も、税理士は仕事として引き受けます。
ただしこれは独占業務ではなく、社内でやってもよい仕事です。
うちの会社のように、仕訳は社内の経理が入力し、税理士さんには税務のチェックと相談をお願いする形もあります。
税理士は「経営者」ではない
一方で、次のような仕事は税理士の本来の業務範囲ではありません。
- 利益が出る工事の選び方
- お金が残る経営判断
- 現場別の採算管理
税理士は経営判断の責任者でも、現場の実務管理者でもありません。
この線引きを曖昧にしたまま「全部お任せ」にすると、経営判断が空洞化します。
建設業の経理を3つに分解して考える
建設業の経理は、大きく分けると次の3つです。
- 記帳・申告業務
- 原価管理
- 売上・請求・入金管理
この3つを分けて考えると、「任せていい仕事/いけない仕事」がはっきりします。
さらに、3つの数字を使って行う資金繰りと経営判断は、社長の仕事として別に押さえておきましょう。
① 記帳・申告業務|税理士に任せてよい仕事
任せて問題ない業務
- 法人税・消費税の申告書の作成と提出
- 税務調査の立ち会い・税務署とのやりとり
- 決算書の作成、日々の仕訳のチェック
- 年末調整の計算・法定調書の作成のサポート
専門知識が必要で、間違えたときのリスクも大きい仕事です。
社内で無理に抱える必要はありません。
税務の判断と税制改正への対応も任せてOK
- この処理で税務上問題ないか
- 税務調査で指摘されそうな点はないか
- 節税策が使えるかどうか
- インボイス制度・電子帳簿保存法など、制度の変更への対応
こうした税務上の是非の判断は、まさに税理士の出番です。
制度は毎年のように変わるので、最新情報のキャッチアップも頼れる領域です。
ただし注意点|丸投げして数字を見ない
よくある失敗が、「記帳も全部丸投げして、数字を見ていない」状態です。
帳簿は作ってもらっているのに、試算表を見ない。数字の意味も分からない。
その結果、決算書が「年1回だけ見る資料」になってしまいます。
▶ 試算表の見方は、こちらで解説しています。
② 原価管理|税理士に任せてはいけない仕事
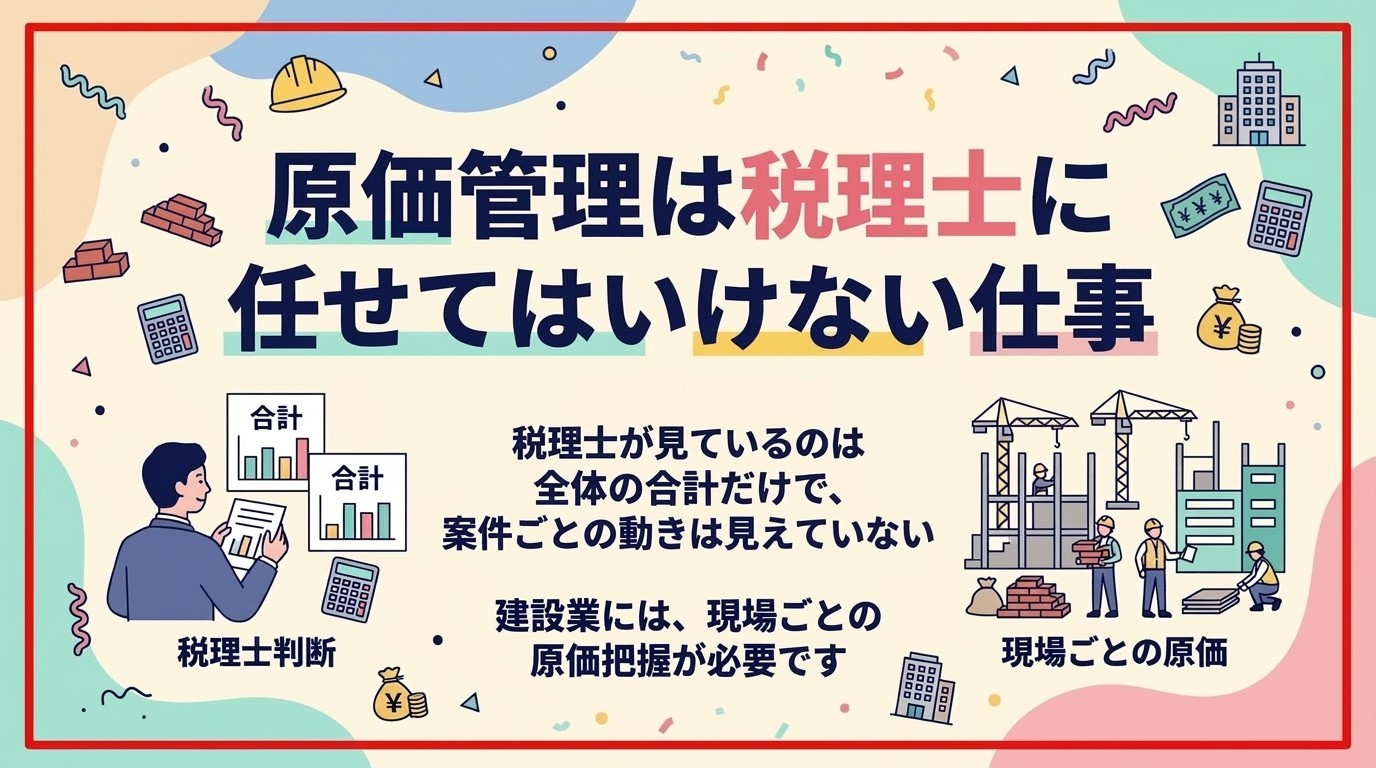
原価管理は、税理士任せにしてはいけない仕事の代表です。
よくある誤解
- 税理士が原価管理もしてくれる
- 決算書を見れば原価は分かる
税理士が見ているのは「会計上の数字」、つまり結果です。
「現場別の儲け」までは見ていません。
「この現場はなぜ赤字なのか」「追加の手配を止めるべきか」といった現場の判断は、社内でしかできません。
建設業で起きやすい原価管理ミス
- 材料費・外注費をまとめて処理している
- 現場(工事)別に分かれていない
- 工事が終わってから赤字に気づく
この状態では、「どの工事が儲かっているのか」「どこで利益が削られているのか」が分かりません。
原価管理は、現場と一番近い人が見る数字です。
▶ 原価管理の考え方は「建設業の原価管理とは?できない会社の共通点と事務から始める改善5ステップ」で詳しく解説しています。
③ 売上・請求・入金管理|社内で仕組み化すべき仕事
売上管理も、税理士に丸投げしてはいけない代表例です。
税理士任せにすると、数字を知るのが常に遅れます。
建設業特有の「売上と現金のズレ」
- 中小の建設会社では、工事が完成・引き渡したときに売上(完成工事高)を計上することが多い
- 請求は出来高ごとや工事完了後
- 入金は翌月・翌々月になることも珍しくない
このズレを理解しないままだと、請求漏れ・入金遅れ・売上と現金のズレが起きやすくなります。
税理士は「入金管理」まで見ない
税理士が確認するのは、「売上が計上されているか」「数字が合っているか」です。
「本当に入金されたか」「いつ入金されるか」までは、通常は管理しません。
売上・請求・入金は、社内で管理する仕組みが必須です。
うちの会社では、請求と入金の管理に、私がAIで作った自社用のツールを2026年6月ごろから使っています。
市販の請求管理ソフトを選ぶなら、工事ごとに請求の履歴と残りが追えるかを確認しましょう。
\請求漏れ・入金ズレを仕組みで防ぐ/
建設業向け請求管理ソフトの比較を見る資金繰りと経営判断は社長の仕事
3つの経理業務の先にあるのが、資金繰りと経営判断です。
ここも税理士に任せてはいけません。
資金繰り|「来月いくら足りないか」は社内でしか分からない
税理士が教えてくれるのは、税金と利益が中心です。
しかし社長に必要なのは、来月の支払い・返済の予定といった未来のお金の動きです。
税理士は過去の数字を整理してくれます。
一方で「3か月後に支払いと返済が重なる」といった資金計画は、入金予定を持っている社内でないと作れません。
経営判断|「税理士の意見待ち」にしない
- この工事を受注していいか
- 値引きに応じるか
- 人を増やすか
これを税理士の意見待ちにすると、判断が遅れ、チャンスを逃します。
税理士に聞くのは「その判断に税務上のリスクはあるか」だけで十分です。
「税理士任せ経営」の共通点と、起きる3つの問題
建設業でよく見るのが、次の状態です。
- 会計ソフトの入力も確認も税理士任せ
- 社長は数字を見ない
- 経理担当も全体像を知らない
数字はあるのに使われず、経営判断が感覚頼みになります。
任せ方を間違えたまま続けると、次の3つの問題が起きます。
問題1|判断が常に後手になる
「税理士が月次をまとめる → 説明を受ける」という流れだと、社長が数字を知るのは1〜2か月後になりがちです。
赤字の現場に気づいたときには、もう手遅れということも起きます。
問題2|社長が数字に弱いままになる
「分からないから任せる」を続けると、いつまでも分からないままです。
問題3|社員も数字を見なくなる
社長が税理士任せだと、社員も「数字は自分の仕事じゃない」と考えるようになります。
正しい役割分担|任せ方を変えるだけで会社は変わる
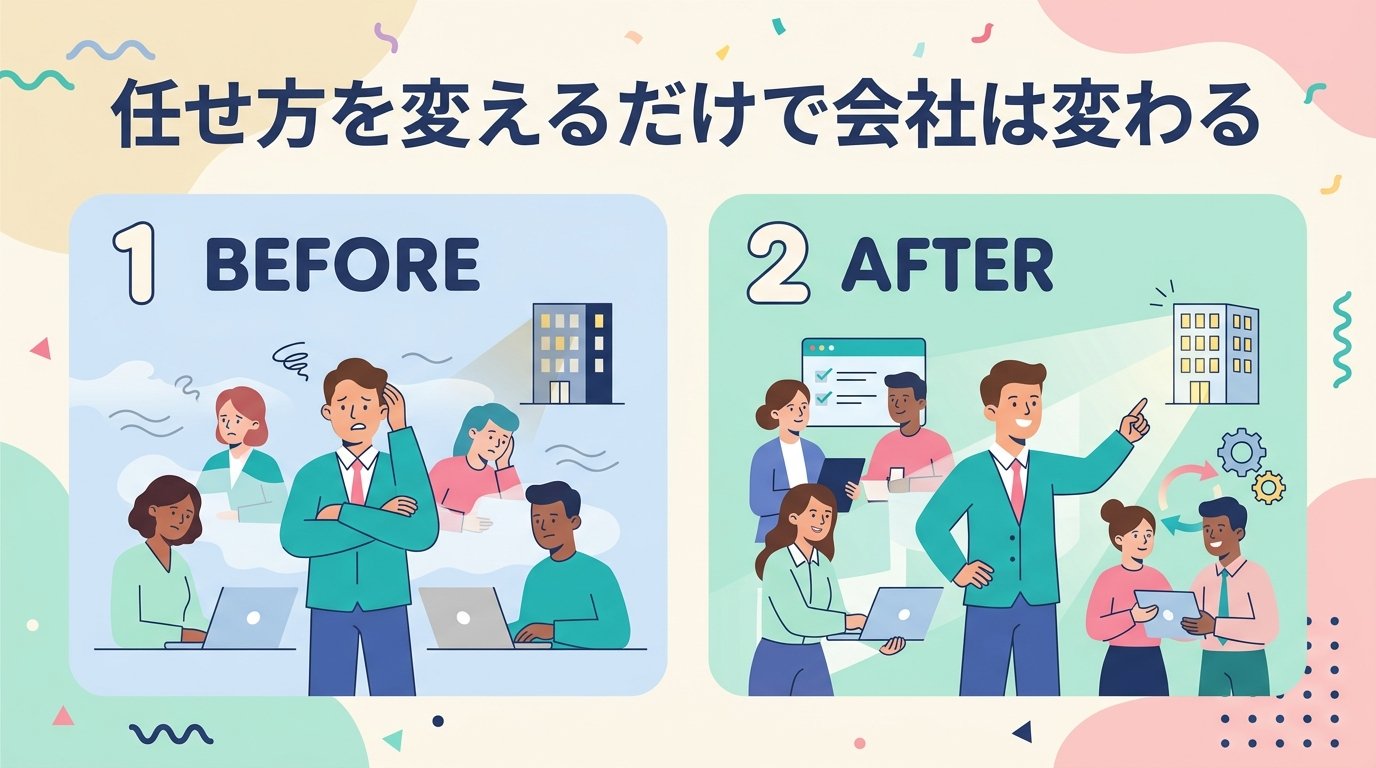
うまくいっている建設会社は、役割分担がはっきりしています。
| 担当 | 持つ仕事 |
|---|---|
| 税理士 | 申告・税務調査の対応・税務のチェック・節税やリスクの助言 |
| 社内(経理・事務) | 売上・請求管理/原価管理/入金・支払管理 |
| 社長 | 月次で数字を確認し、受注・値引き・採用などを判断する |
この分担ができると、次のような好循環が生まれます。
- 数字のズレに早く気づける
- 赤字工事を途中で止められる
- 資金繰りに余裕が出る
税理士は「丸投げ先」から「頼れる相談相手」に変わります。
税理士を「使いこなす」ための2つのコツ
コツ1|質問のしかたを変える
税理士を上手に使う社長ほど、質問が具体的です。
×「どうなってますか?」
○「この状態、税務的に問題ありますか?」
×「お任せします」
○「この判断、税務リスクはありますか?」
判断するのは社長、税務の確認をするのが税理士。主導権は常に社長側です。
コツ2|建設業特有の処理は、こちらから情報を持って相談する
建設業には、未成工事支出金・完成工事未収入金・工事未払金など、一般の会社にはない勘定科目があります。
工事の収益をいつ計上するかといった論点もあり、税理士によって建設業の実務への詳しさには差があります。
「どう処理すればいいですか」とだけ聞くより、工事台帳や契約書など現場の情報をそろえて相談するほうが、実態に合った答えが返ってきます。
これから顧問を選ぶなら、建設業の顧問先が多いかも確認しておきましょう。
税理士依存から抜ける3ステップ
STEP1|月1回30分、社内で数字を見る
最初から完璧でなくてかまいません。
月1回・30分、試算表と入金予定を社長と経理で一緒に見る時間を作りましょう。

STEP2|数字を「作る」部分を社内に残す
請求・原価・入金の3つは、社内で完結させます。
ここを社内で持っていれば、税理士に頼るのは申告と税務の確認だけになります。
STEP3|会計ソフトと業務フローで負担を減らす
社内で見たい数字が取れず、税理士用の帳簿しかない。
この状態では、いくら意識を変えても続きません。
会計ソフトと業務の流れを整えれば、「税理士に任せたほうがラク」という状態から抜け出せます。
3ステップのくわしい進め方は、「税理士依存から抜け出す3ステップ」でまとめています。
まとめ|「任せる」と「丸投げ」は違う
税理士に任せること自体は、悪いことではありません。
問題は、任せる範囲を間違えることです。
まずは今月、試算表と入金予定を社長と一緒に30分だけ見てみましょう。
「税理士に聞くこと」と「社内で決めること」の線が、自然と見えてきます。
\社内で数字を持つ第一歩に/
建設業向け会計ソフトの比較を見るこの記事のまとめ
- 税務代理・税務書類の作成・税務相談は税理士の独占業務。ここは任せてよい
- 記帳・決算書づくりは頼めるが、丸投げして数字を見ないのはNG
- 原価管理・売上/請求/入金管理・資金繰り・経営判断は社内の仕事
- 月1回30分の数字チェックから、税理士依存を抜け出せる
以上、おけいでした!