※本記事にはアフィリエイト広告が含まれています。
「工事にかかった費用はすべて工事原価でいいの?本社の経費はどう扱えばいいんだろう…」


今回の記事でわかること
- 完成工事原価と一般管理費の違いと分類基準
- 完成工事原価に含まれる4つの費目
- 販売費及び一般管理費に入る費用と、兼務者の人件費の考え方
- 複数の現場に共通する費用(工事間接費)を各工事に配分する方法
- 区分ミスが起きやすいケースと対策
🔍 先に結論
- 建設業の費用は完成工事原価と販売費及び一般管理費の2つに区分するのが基本
- 完成工事原価は材料費・労務費・外注費・経費の4つ。現場監督の給与は労務費ではなく経費(人件費)に入れる
- 本社の費用は販管費。工事原価に配分するのは複数の現場に共通する費用だけで、基準を決めて毎期続ける
- よくある区分ミスは「現場監督の人件費を一般管理費にする」「現場で使った燃料・消耗品を一般管理費にする」の2つ
建設業の損益計算書の構造を理解する
建設業の損益計算書は、一般の製造業・小売業と異なる独特の構造を持っています。売上にあたるのが「完成工事高」、売上原価にあたるのが「完成工事原価」です。この2つの差額が「完成工事総利益」(粗利益)になります。そこからさらに「販売費及び一般管理費」を差し引いて「営業利益」が算出されます。
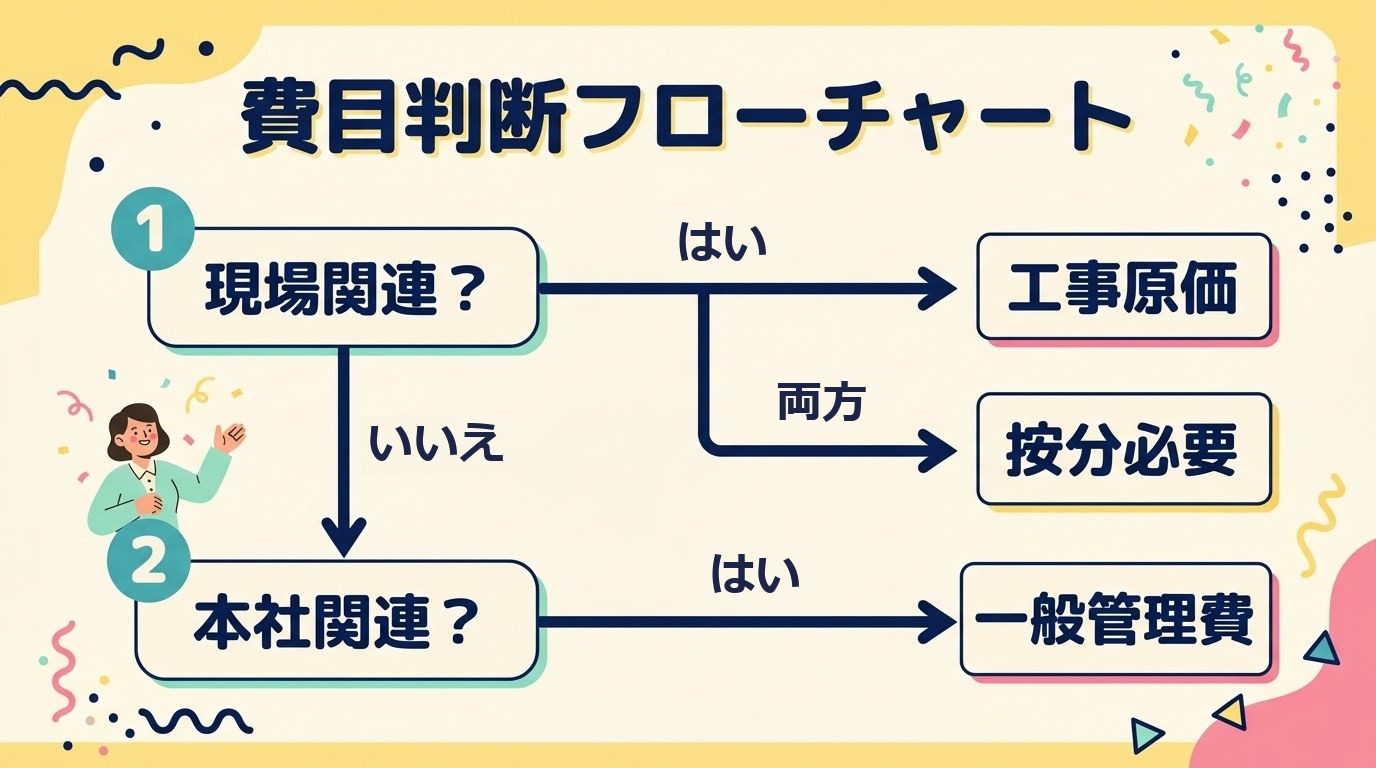
この構造を正しく理解することが、費用の分類判断に直結します。完成工事原価には工事に直接・間接に関係する費用を計上し、それ以外の本社・管理部門の費用は一般管理費として区分します。どちらに計上するかで、工事の粗利率が変わるため、正確な区分が工事採算管理において非常に重要です。
完成工事原価に含まれる4つの費目
建設業の工事原価は4つの費目に分類されます。それぞれの内容を正確に理解しておきましょう。
まず材料費です。工事に直接使用するコンクリート・鉄筋・木材・塗料など材料の費用です。複数工事に共通して使う消耗品は間接材料費として工事原価に含めます。現場に直接届く材料は、買った時点でその工事の原価にします。倉庫に置いておく材料は、いったん在庫(材料貯蔵品)にして、使ったときにその工事の原価にします。
次に労務費です。直接工事に従事する現場作業員の人件費です。給与・賞与・社会保険料(会社負担分)・退職給付費用などが含まれます。ただし、本社の経理担当者や営業担当者の人件費は労務費ではなく一般管理費になります。現場監督(現場管理者)の給与は、労務費ではなく工事原価の「経費」(うち人件費)に入れます。本社業務と兼務している場合は按分して配分します。
三つ目が外注費です。工事の一部を下請け業者(協力会社)に発注した費用です。鉄骨工事・電気工事・設備工事など専門工事の外注が該当します。外注費は完成工事原価の中でも大きな比重を占めることが多く、適切な管理が収益性に直結します。
四つ目が経費です。上記3つ以外で工事に必要な費用全般です。足場リース費用・重機燃料費・現場の光熱費・工事保険料・品質管理費用・各種安全対策費用などが含まれます。現場ごとに「経費台帳」を作成して管理すると、工事別の経費状況が把握しやすくなります。
販売費及び一般管理費に含まれる費用
一方、販売費及び一般管理費には、工事に直接関係しない本社・管理部門の費用が計上されます。具体的には、本社役員・管理スタッフの給与、本社事務所の家賃・光熱費、広告宣伝費、交際費・接待費、営業車両の維持費、コピー機・電話などのOA機器費用、税理士・社労士などの顧問料などが該当します。
判断が難しいのが「兼務者の人件費」です。現場も担当しつつ本社業務もこなす社員(現場監督兼総務など)の人件費は、どちらに計上するか悩ましい場面が多いです。実務では時間比率や担当業務の割合で按分するか、主要な業務に全額計上するかを会社のルールとして統一することが重要です。
複数の現場に共通する費用(工事間接費)の配分方法
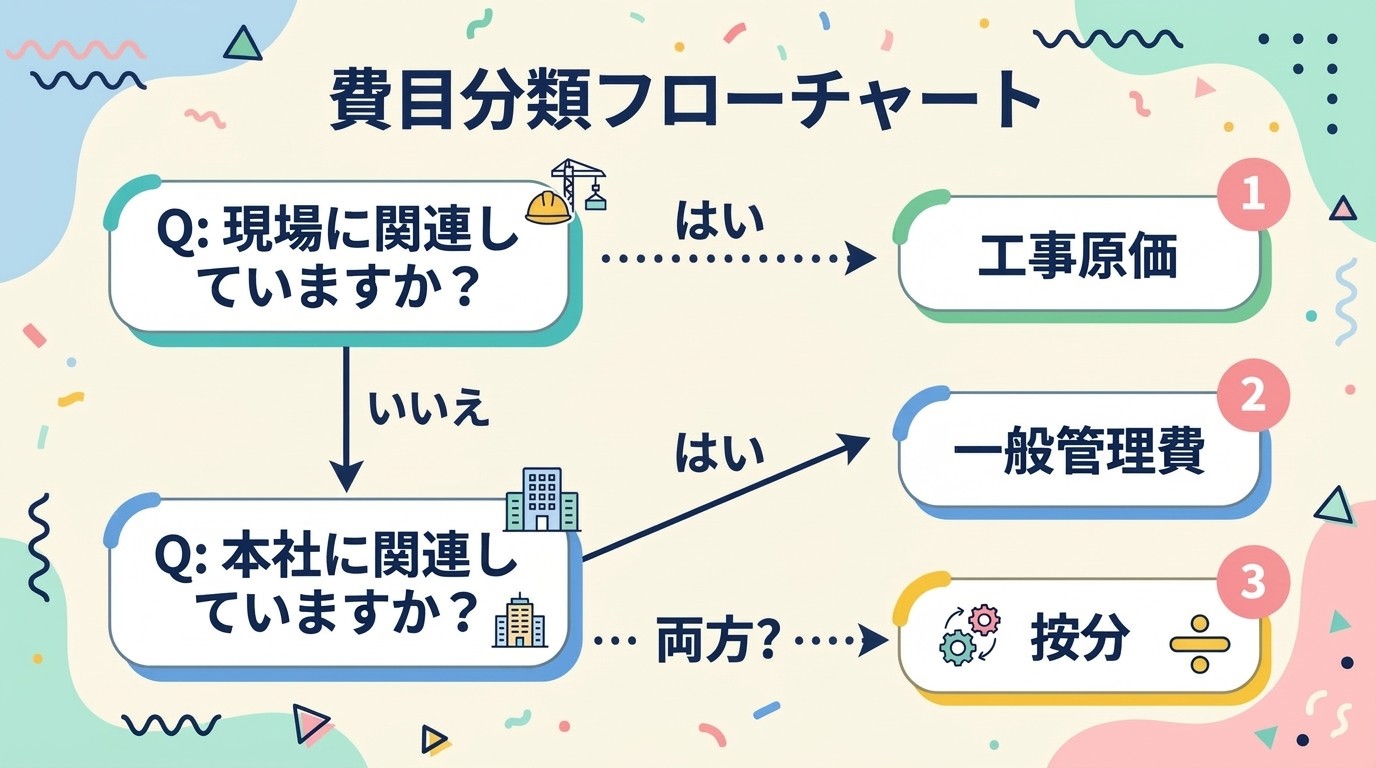
いくつかの現場に共通してかかる費用は、どの工事か1つに決められません。たとえば、複数の現場で使い回す仮設材料や機械の費用、複数の現場を受け持つ現場監督の人件費などです。こうした費用は「工事間接費」として、決めた基準で各工事の原価に配分します。
一方、本社の電気代・通信費・事務用品・事務所の家賃のように、会社全体の管理のための費用は販管費(一般管理費)です。工事原価には配分しません。配分してしまうと、工事の利益は実際より少なく、会社全体の販管費は実際より少なく見えてしまいます。
配分基準としては、工事の請負金額比率・直接労務費比率・工事期間比率などが使われます。どの基準を使うかは合理的な根拠が必要ですが、一度決めたら毎期継続することが重要です。配分基準を毎年変えると、工事別の原価データが比較できなくなるため注意してください。
区分ミスが起きやすいケースと対策
最もよくある区分ミスは、現場監督の人件費をすべて一般管理費に計上してしまうケースです。現場専任の監督の給与は工事原価(経費のうち人件費)に含めるべきですが、雇用形態や担当業務の実態を確認せずに処理してしまうと、工事の粗利率が実態より高く見えてしまいます。採算管理の精度に直結するため、人件費の分類は特に慎重に行いましょう。
また、現場で使った燃料・消耗品を会社全体の経費として一般管理費に計上してしまうケースも多く見られます。領収書や請求書に「どの工事用か」を記載する習慣をつけることで、この問題はかなり改善されます。私の会社では、現場担当者が経費精算書を提出するときに、金額に関係なくすべての領収書に「現場名」を書いてもらうようにしています。
工事原価と一般管理費の区分ポイント まとめ
- 工事原価:材料費・労務費・外注費・経費の4費目
- 一般管理費:本社・管理部門の費用(役員給与・家賃・顧問料等)
- 現場専任者の人件費は工事原価に計上(作業員は労務費、現場監督は経費)
- 兼務者の人件費は合理的な基準で按分して計上
- 工事原価に配分するのは複数の現場に共通する費用だけ(本社の費用は販管費)。配分の基準は統一して毎期継続する
完成工事原価と一般管理費を正確に区分することで、工事別の採算管理と会社全体の収益管理の両方が向上します。日々の記帳を効率化するなら、銀行明細を自動で取り込めるクラウド会計ソフトの活用がおすすめです。

以上、建設業7年目のおけいでした!