※本記事にはアフィリエイト広告が含まれています。
「一人親方への支払い、インボイスなしだと消費税はどう処理するの?」


今回の記事でわかること
- インボイス制度と一人親方の関係
- インボイスなしの場合の消費税処理(経過措置)
- 支払い処理の正しい仕訳手順
- 実務でよくあるミスと回避策
🔍 先に結論
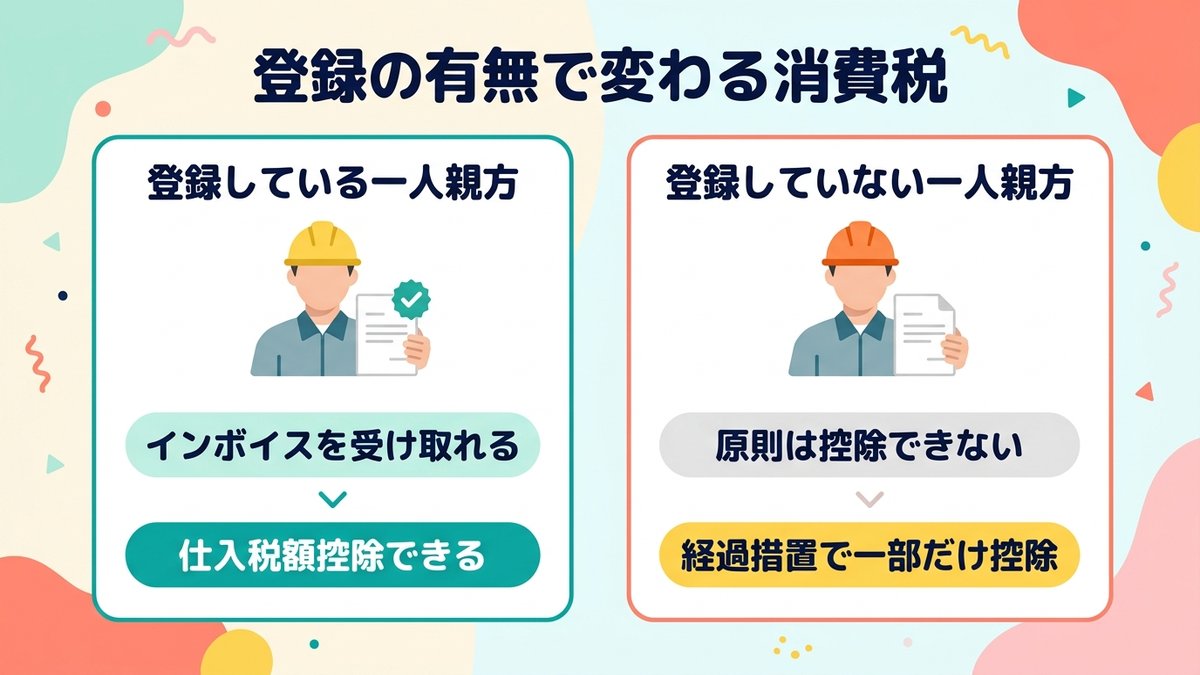
- インボイス未登録の一人親方への支払いも経過措置で仕入税額控除が一部可能
- 経過措置の仕組み・期間と支払い処理の手順を解説
- 実務でよくあるミスと対策を紹介
- 筆者が実際に経験した4つの困りごとも収録
インボイス制度が建設業に与える影響
2023年10月に始まったインボイス制度(適格請求書等保存方式)は、建設業にも大きな影響を与えています。特に影響が大きいのが、一人親方や小規模下請け業者への支払いです。インボイス制度では、仕入税額控除(支払った消費税を売上消費税から差し引く計算)を適用するために、取引先が発行した「適格請求書(インボイス)」の保存が必要になりました。
年間売上1,000万円以下の免税事業者(多くの一人親方が該当)は、インボイスを発行できません。つまり、インボイス未登録の一人親方に外注費を支払っても、原則として消費税の仕入税額控除が使えなくなったのです。これは元請け会社にとって消費税負担の増加を意味します。
経過措置の仕組みと期間
インボイス制度の導入直後は急激な負担増とならないよう、段階的な経過措置が設けられています。
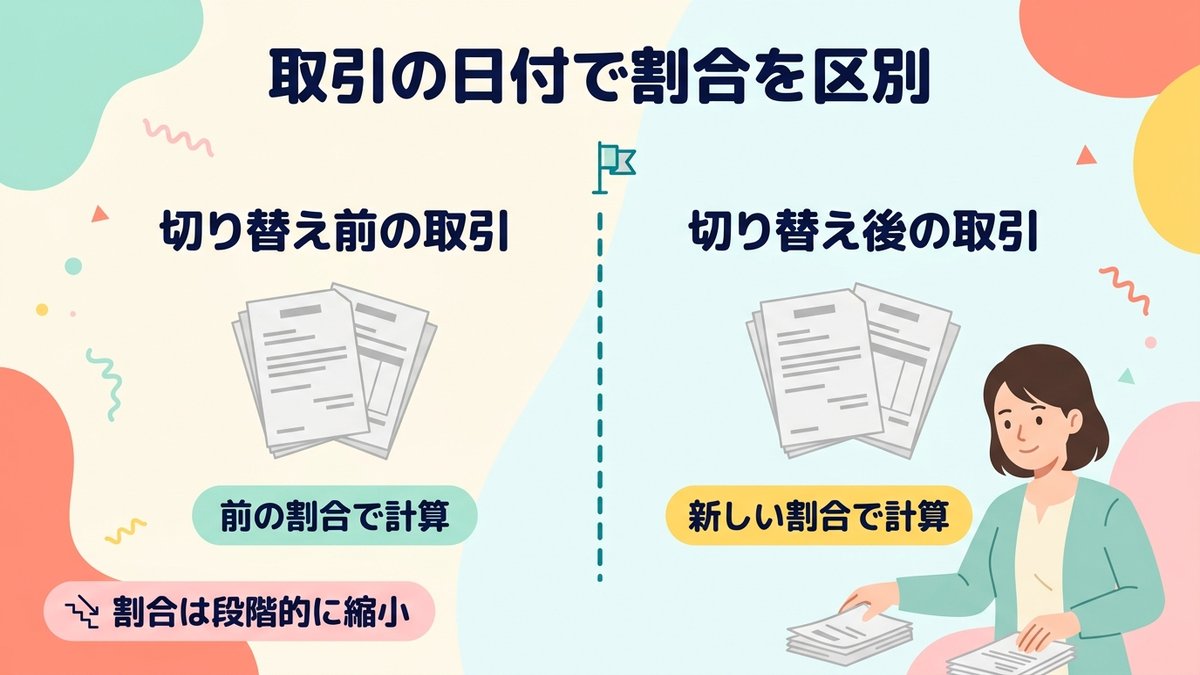
2023年10月1日〜2026年9月30日:インボイスなしでも支払い消費税の80%を仕入税額控除できます。2026年10月1日〜2028年9月30日:70%、2028年10月1日〜2030年9月30日:50%、2030年10月1日〜2031年9月30日:30%を仕入税額控除できます。2031年10月1日以降:インボイスなしでは仕入税額控除が一切できなくなります(令和8年度の税制改正で見直された割合です)。なお、2026年10月1日以後に始まる課税期間からは、同じ免税事業者等からの課税仕入れが1年(事業年度)で税込1億円を超えると、超えた部分にはこの経過措置を使えません。
2026年9月30日までの課税仕入れは80%、2026年10月1日以後の課税仕入れは70%で計算するため、取引の日付で割合を区別して処理する必要があります。
インボイスなし一人親方への支払い処理
請求書の確認から始める
支払い処理の最初のステップは、受け取った請求書の確認です。一人親方から請求書を受け取ったら、まず登録番号(T+13桁の数字)が記載されているか確認します。記載があればインボイス登録済みの事業者です。記載がなければインボイス未登録として経過措置を適用した処理をします。
経過措置を適用した仕訳例
インボイスなしの一人親方に110,000円(税込)を支払う場合(2026年10月1日〜2028年9月30日の課税仕入れ)の計算例を見てみましょう。税込請求額110,000円、うち消費税相当額10,000円(110,000÷1.1×0.1)、仕入税額控除できる額(70%)7,000円、控除できない消費税(30%)3,000円となります。2026年9月30日までの課税仕入れなら、控除できる額は80%の8,000円、控除できない消費税は2,000円です。
| 項目 | 金額 | 計算方法 |
|---|---|---|
| 税込請求額 | 110,000円 | 請求書記載額 |
| うち消費税相当額 | 10,000円 | 110,000÷1.1×0.1 |
| 控除できる額(70%) | 7,000円 | 10,000×70% |
| 控除できない消費税(30%) | 3,000円 | 10,000×30% |
仕訳は、外注費 103,000円(本体100,000円+控除できない30%分3,000円)・仮払消費税 7,000円(70%分)の合計を工事未払金 110,000円として計上します。控除できない30%分は雑損失にせず、外注費に含めて工事原価として扱う点がポイントです。
会計ソフトでの設定方法
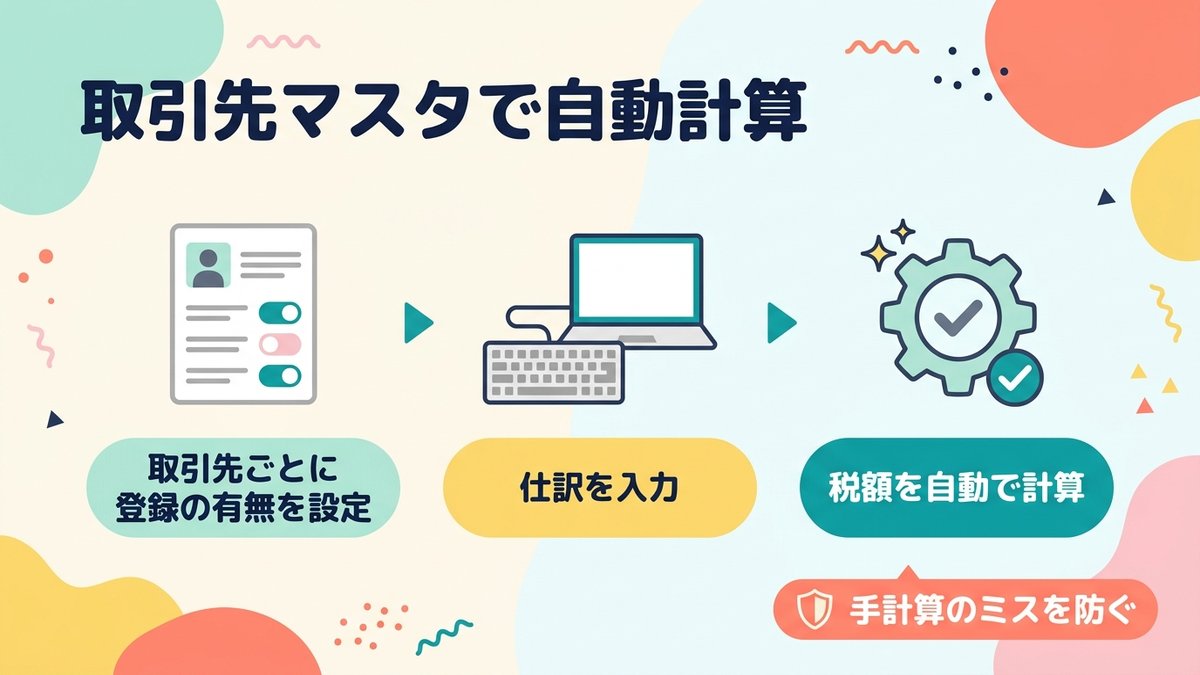
多くの建設業対応会計ソフトでは、インボイス未登録の取引先を設定しておくと経過措置の計算が自動で処理されます。取引先マスタにインボイス登録の有無を設定しておくと、仕訳入力時に自動で正しい税額計算が行われるため、手計算によるミスを防げます。取引先ごとに「免税事業者」などの区分を一度登録しておけば、毎回の入力で迷わなくなり、月末の消費税チェックの手間も減らせます。
実務でよくあるミスと対策
ミス① インボイス登録を確認せずに処理する
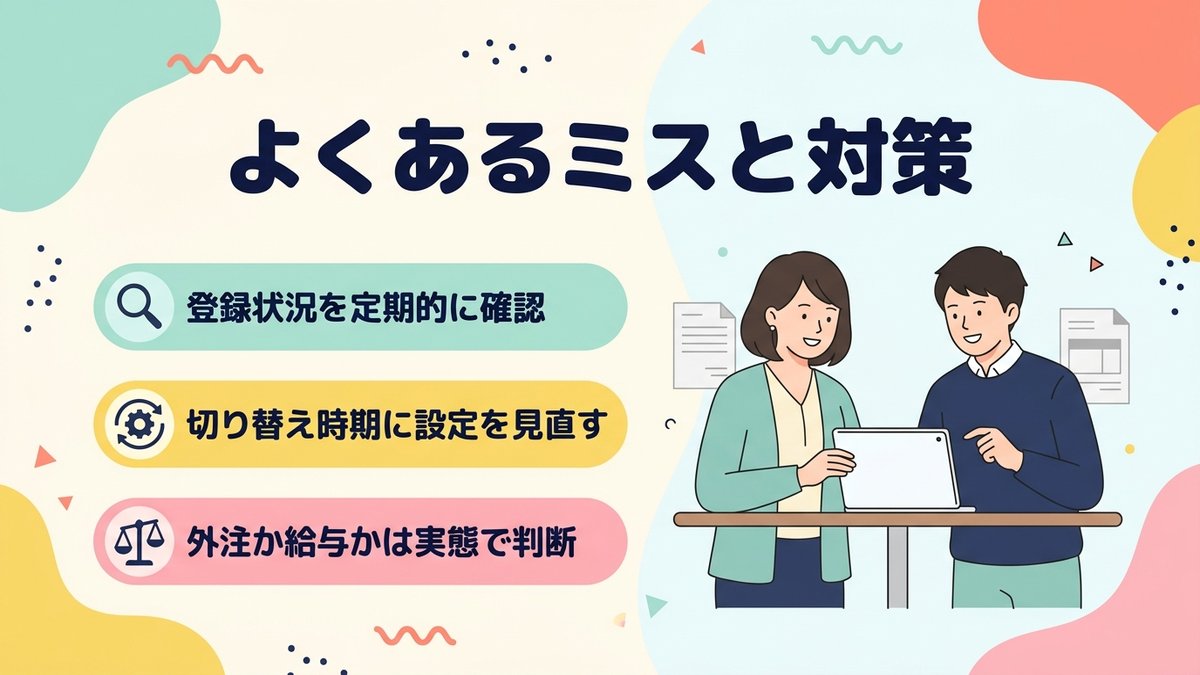
「この一人親方さんは毎回来てもらってるから大丈夫」と確認をおろそかにするケースがあります。実は途中でインボイス登録した、または登録を取り消したというケースもあります。国税庁の適格請求書発行事業者公表サイトで定期的に確認する習慣をつけましょう。新しい取引先と初めて取引する際は必ず確認するルールを社内で決めておくことが重要です。
ミス② 経過措置の期間・割合を間違える
80%控除と70%控除の切り替えタイミングを把握していないと、税額計算が間違ってしまいます。2026年10月1日以後の課税仕入れは70%控除に変わり、その後も2028年10月から50%、2030年10月から30%と段階的に下がるため、会計ソフトの設定変更と仕訳の見直しが必要です。カレンダーにリマインダーを設定し、社内で周知しておきましょう。この変更を見落とすと、半年分の消費税申告が誤った数字になる可能性があります。
ミス③ 外注費か給与かの判断を誤る
一人親方への支払いが「外注費(請負)」なのか「給与(雇用関係)」なのかの判断を誤ると、インボイスの問題だけでなく、源泉徴収や社会保険の適用可否にも影響します。実態に基づいて請負か雇用かを正しく判断することが、インボイス処理の前提条件です。毎日現場に来て指示通りに動く人を「外注費」として処理していると、税務調査で給与と認定されるリスクがあります。
まとめ:インボイス処理は事前準備と定期確認がカギ
インボイスと一人親方 処理のポイントまとめ
- インボイス未登録の一人親方への支払いは経過措置を適用
- 2026年9月まで:消費税の80%を仕入税額控除できる
- 2026年10月〜2028年9月:消費税の70%を控除(要設定変更)。その後は50%→30%と下がり、2031年10月以降は控除不可
- 請求書受け取り時に登録番号を必ず確認する
- 会計ソフトの取引先マスタにインボイス登録の有無を設定
- 外注費か給与かは働き方の実態(代替性・指揮監督・時間の拘束・引渡し前の危険負担・材料や用具の提供)で総合判断
インボイス処理は複雑に見えますが、取引先ごとに登録状況を把握し、会計ソフトで正しく設定すれば自動計算できます。2026年10月から控除できる割合が70%に変わったので、ソフトの設定が切り替わっているかと社内ルールを確認しておきましょう。

実際にやってみてわかった4つの困りごと
インボイス制度が始まってから、正直なところ最初の1年はかなりバタバタしました。制度の仕組みはわかっていても、実務に落とし込むと想定外のことが次々と起きたからです。
①「記入漏れ」と「未登録」の区別がつかない
一人親方さんから請求書が届いたとき、登録番号の欄が空白だと「書き忘れなのか、それとも未登録なのか」がすぐには判断できません。確認の電話をしなければならないケースが増え、月末の忙しい時期に余計な手間がかかるようになりました。今では届いた請求書の登録番号を国税庁の適格請求書発行事業者公表サイトで照合するのが習慣になっています。
②一人親方さん自身がインボイスを理解していない
「インボイスって何ですか?」「登録しないとダメですか?」という問い合わせが、協力会社の一人親方さんから直接こちらに届くことがありました。発注する側の経理担当の私が、インボイスの説明係になる場面が何度もあり、「自分の仕事の範囲はどこまでなんだろう」と思ったこともあります(笑)。
③インボイスあり・なしで会計入力が変わりミスしやすい
経過措置期間中は、登録済みの協力会社と未登録の協力会社で消費税の扱いが変わります。同じ「外注費の支払い」でも入力方法が違うため、月初に処理件数が多いときは間違えてしまうことが何度かありました。今は支払い先ごとに「インボイス登録済み/未登録」を一覧にまとめておき、確認しながら入力するようにしています。
④導入当初は何十社にも同じ説明を繰り返した
2023年10月のインボイス開始直後は、取引のある協力会社に片っ端から連絡して登録状況を確認しました。登録していない会社には制度の概要と今後の影響を説明し、それがひと段落したと思ったら次の会社から問い合わせ…という繰り返しで、あの時期は本当に疲弊しました。今となっては笑い話ですが、「インボイス対応」だけで数週間つぶれたのは事実です。
制度の理解と同時に、こういった「実務のリアル」を知っておくと、いざというときの心構えができます。これからインボイス対応を始める方の参考になれば幸いです。
以上、建設業7年目のおけいでした!