※本記事にはアフィリエイト広告が含まれています。

🔍 先に結論
- リース取引はファイナンス・リース(FL)とオペレーティング・リース(OL)の2つに分かれます
- FLかどうかは「解約不能」と「フルペイアウト(現在価値90%以上または期間75%以上)」で判定し、FLはさらに所有権移転かどうかで2つに分かれます
- FLは資産と負債を両建てで計上、OLは支払リース料をそのままPLに費用計上します
- 試験では「判定→仕訳→減価償却」の3ステップで問われるパターンが定番です
📚 私が使ったテキスト
この記事は、ネットスクール『建設業経理士1級 出題パターンと解き方 財務諸表』CH.6リースをベースに整理しています。私もこのテキストで独学して、2026年9月に受験しました。
🎥 動画講義でも学べます(簿記の教室メイプル)
わたしが独学で活用していた「簿記の教室メイプル」の該当講義です。建設業経理士1級 財務諸表 第38回 ファイナンス・リース取引・リース料支払時(定額法)でリース会計の基本が学べます。この記事と合わせて視聴すると理解が深まります。
リース取引の分類|ファイナンス・リースとオペレーティング・リースの違い

リース取引は、大きく2つに分かれます。ファイナンス・リース(FL)とオペレーティング・リース(OL)です。ざっくり言うと、FLは「実質的な買い物」、OLは「ただの賃借」です。
FLは「借金して買ったのと同じ」扱い
ファイナンス・リースは、契約を途中で解約できず、物件のコストもリスクも実質的に借り手が負担するタイプです。会計上は「借金してリース物件を買った」のと同じと考え、資産と負債を両建てで計上します。
建設機械のリースがまさにこの形です。たとえば油圧ショベルのリースで、中途解約ができず、修繕もすべて借り手の負担という契約なら、契約書を読んだ段階で「これはFLだな」と見当がつきます。
OLは「賃貸マンションのような」扱い
オペレーティング・リースは、FL以外のリース取引すべてを指します。イメージは賃貸マンションで、期間内でも解約でき、物件は最後にオーナーに返します。支払ったリース料はそのまま費用として計上するだけで、資産計上はしません。
FL/OL判定の2つの基準|現在価値と経済的耐用年数

判定は「解約不能」かつ「フルペイアウト」の2条件を満たすかどうかで決まります。フルペイアウトかどうかは、次の2つの基準のどちらかにあてはまるかで判断します。
基準1:現在価値基準(90%基準)
リース料総額の現在価値が、物件の見積現金購入価額の90%以上ならFLです。「借り手がほぼ物件の代金を負担している」状態と見なす基準ですね。
基準2:経済的耐用年数基準(75%基準)
リース期間が物件の経済的耐用年数の75%以上ならFLです。「物件のほぼ全期間を借り手が使い切る」状態と考えます。どちらか一方を満たせばFLに該当します。

ファイナンス・リースの会計処理|所有権移転と所有権移転外

FLはさらに2つに枝分かれします。所有権移転FLと所有権移転外FLです。違いは「最終的に借り手のものになるか」で、これで減価償却の仕方が変わります。
取得時の仕訳は共通
契約時の仕訳はどちらも同じです。借方にリース資産、貸方にリース債務を計上します。金額はリース料総額の現在価値と見積現金購入価額のうち、いずれか低い方(貸手の購入価額が明らかな場合はそれ)を使います。
減価償却は「移転」と「移転外」で違う
所有権移転FLは、自己所有の固定資産と同じ扱いで、経済的耐用年数を使って残存価額を考慮して償却します。所有権移転外FLは、リース期間を耐用年数とし、残存価額をゼロにして償却します。「最後に返すから残存価額ゼロ」と考えると腑に落ちますね。
支払時の仕訳は、支払額を「リース債務の返済」と「支払利息」に分けます。この分け方は利息法が原則ですが、試験では定額法(利息を期間で均等配分)で問われることも多いです。
\90日の勉強スケジュールと使った教材はこちら/
建設業経理士1級の勉強計画を見るオペレーティング・リースの会計処理|賃借料としてPLに計上

オペレーティング・リースは、話がぐっとシンプルになります。資産計上はせず、支払ったリース料をそのまま費用として損益計算書に計上するだけです。
仕訳は「支払リース料/現金預金」の1本だけ
たとえば月20万円のOL契約なら、毎月「支払リース料20万円/現金預金20万円」で終わりです。減価償却も、リース債務も出てきません。OLなら経理処理が毎月1本で済むので、手間はかなり軽くなります。
決算をまたぐときは経過勘定に注意
期をまたいで前払いや未払いが発生する場合は、前払リース料や未払リース料で調整します。仕訳自体は普通の経過勘定と同じ考え方なので、身構える必要はありません。

実務での判定の流れと注意点
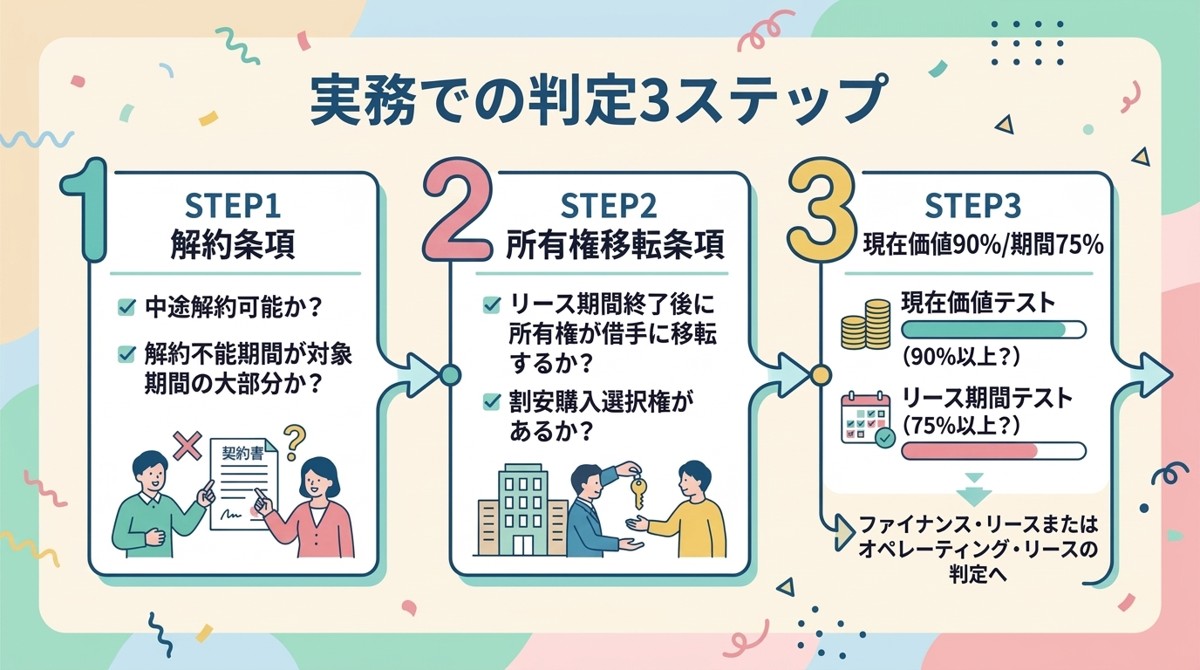
実務では、契約書を見て次の順番で判定するとスムーズです。
ステップ1:解約条項をチェック
中途解約が「不可」または「多額の違約金つき」ならFL候補です。「いつでも解約可・違約金なし」ならOL確定なので、ここで判定が終わります。
ステップ2:所有権移転条項をチェック
契約書に「期間終了時に無償譲渡」や「割安購入選択権あり」の記載があれば、所有権移転FLです。ここで確定できれば90%基準の計算は不要です。
ステップ3:現在価値と期間の比率を計算
所有権移転条項がない場合、90%基準か75%基準のどちらかを計算します。たとえば、リース料総額の現在価値が購入価額の94%なら、90%基準を満たすので所有権移転外FLと判定します。なお、リース料総額が300万円以下の所有権移転外FLなど重要性が乏しいものは、通常の賃貸借と同じように処理できる簡便な扱いもあります。
試験でよく問われるポイント3つ
最後に、私が過去問を解いてきて「ここは繰り返し出る」と感じたポイントを3つに絞ります。
1つ目は、FL/OLの判定基準を数字で言えるようにすることです。「90%以上」「75%以上」の数字が抜けると、判定を間違えて仕訳全体が崩れます。
2つ目は、所有権移転FLと所有権移転外FLの減価償却の違いです。「移転外は残存価額ゼロ・リース期間で償却」を反射的に出せるようにしておくと、部分点を確実に拾えます。
3つ目は、支払時の仕訳で「リース債務」と「支払利息」の分解を落ち着いてやることです。私は最初、支払額全額をリース債務にしてしまい、利息計上を忘れました。表を書いて分けると、ミスがぐっと減ります。
📌 あわせて読みたい
まとめ|リースは「判定→仕訳→償却」の3ステップで解ける
リース会計は、判定さえ正しくできれば、その後の処理は決まった型に流し込むだけです。「解約不能かつフルペイアウトならFL、そうでなければOL」が最初の分岐点になります。
私も最初は「なんで資産計上するの?」でつまずきましたが、実質は借金で買ったのと同じ、と理解したら仕訳が自然に書けるようになりました。実務でも試験でも使える論点なので、しっかり押さえたいですね。