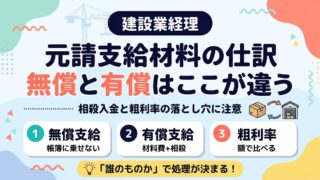
建設業の経理・仕訳元請支給材料の仕訳|無償・有償の違いと相殺の処理 元請から支給された材料は帳簿に乗せる?無償支給は原価に計上しない、有償支給は材料費と相殺で処理する。下請の経理担当向けに、相殺入金の仕訳例・粗利率の落とし穴・残材と消費税の注意点まで実務目線でまとめました。 2026.09.19建設業の経理・仕訳
 建設業の経理・仕訳